Stock & Achats
Gestion restaurant Excel - Modèle Gratuit
Modèle Excel pour suivre CA, couverts, TVA, achats matières, personnel, marge brute et rentabilité de plusieurs restaurants.
2026-09-17
437 téléchargements
4.8/5
Télécharger le modèle
Ce modèle Excel de gestion restaurant centralise le suivi quotidien du chiffre d’affaires TTC, des couverts, des achats matières, des heures travaillées et du coût du personnel. Il calcule automatiquement le CA HT, la marge brute, le ticket moyen, le coût matières et signale les services à contrôler.
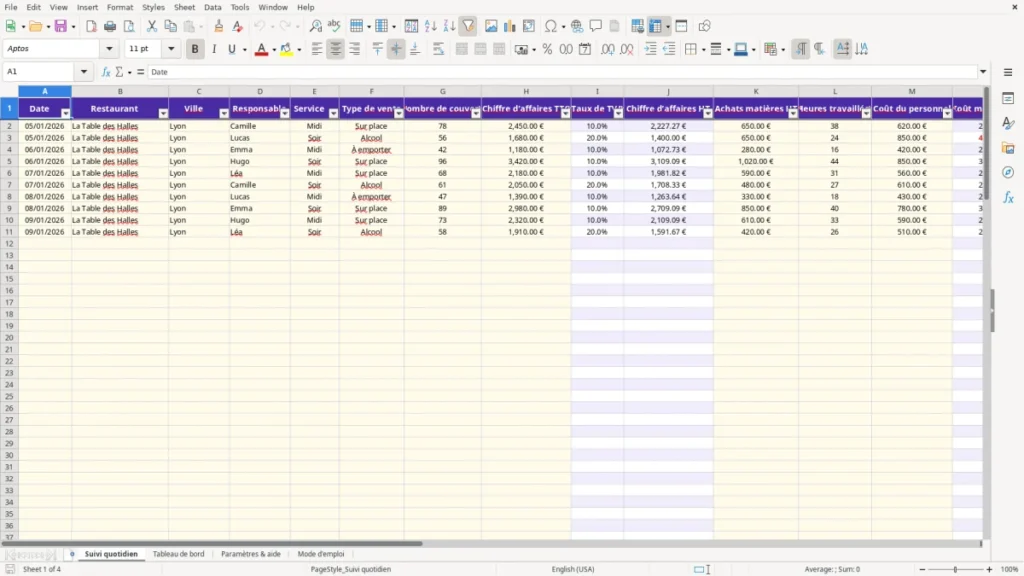
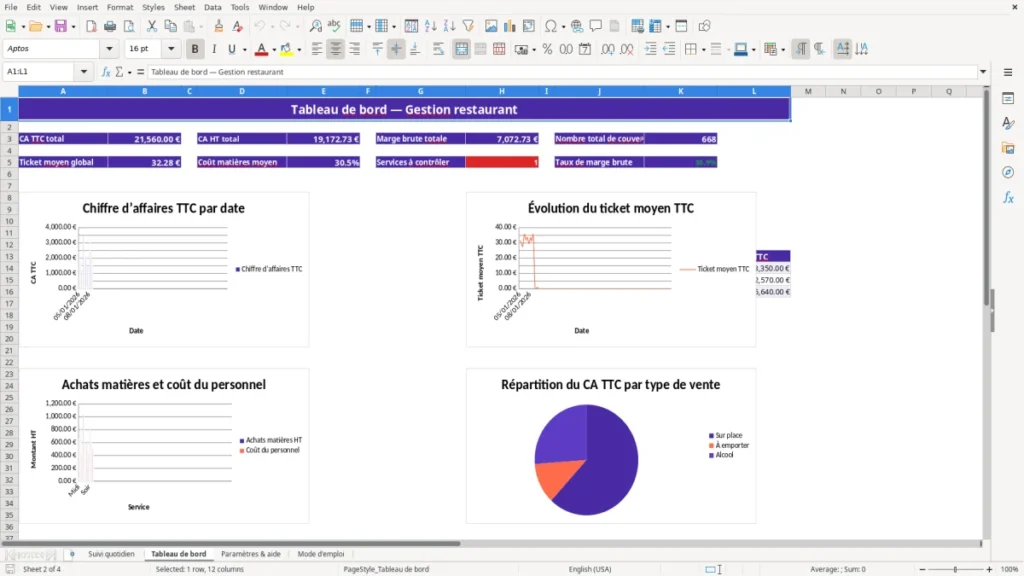
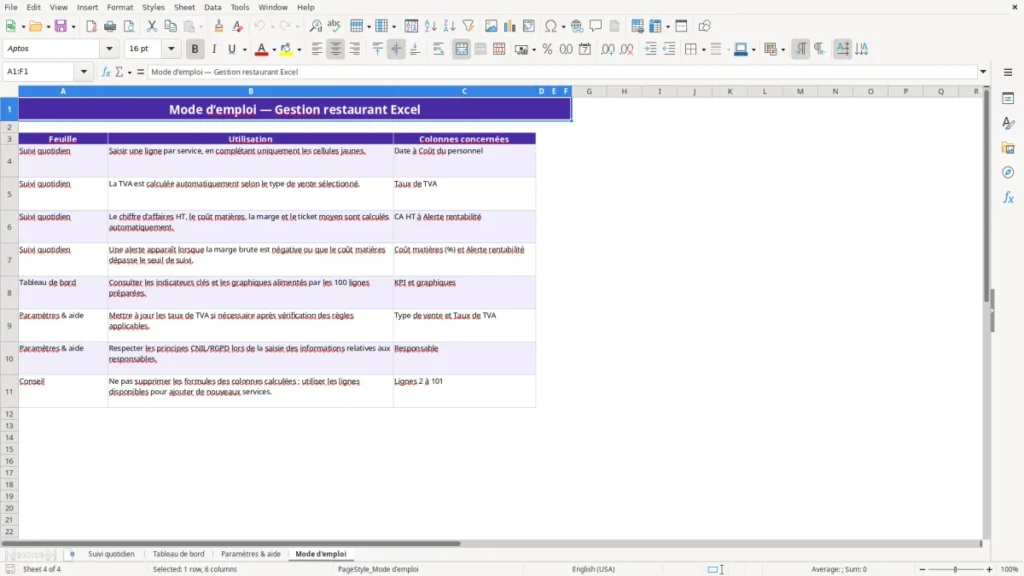
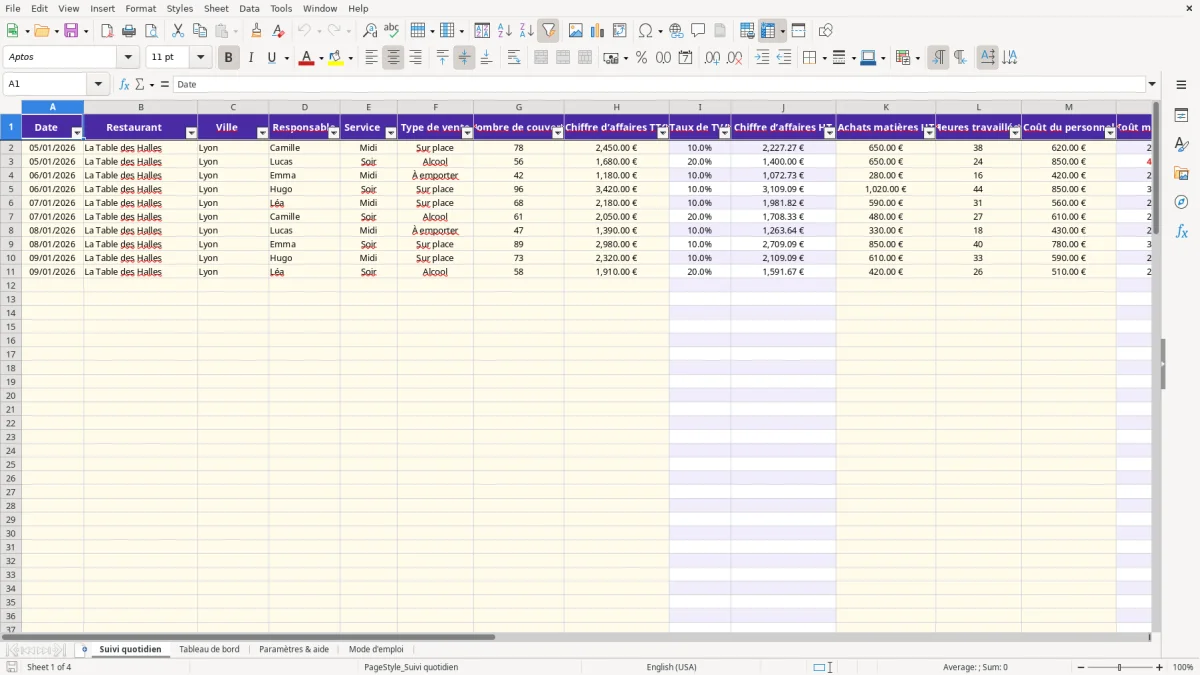
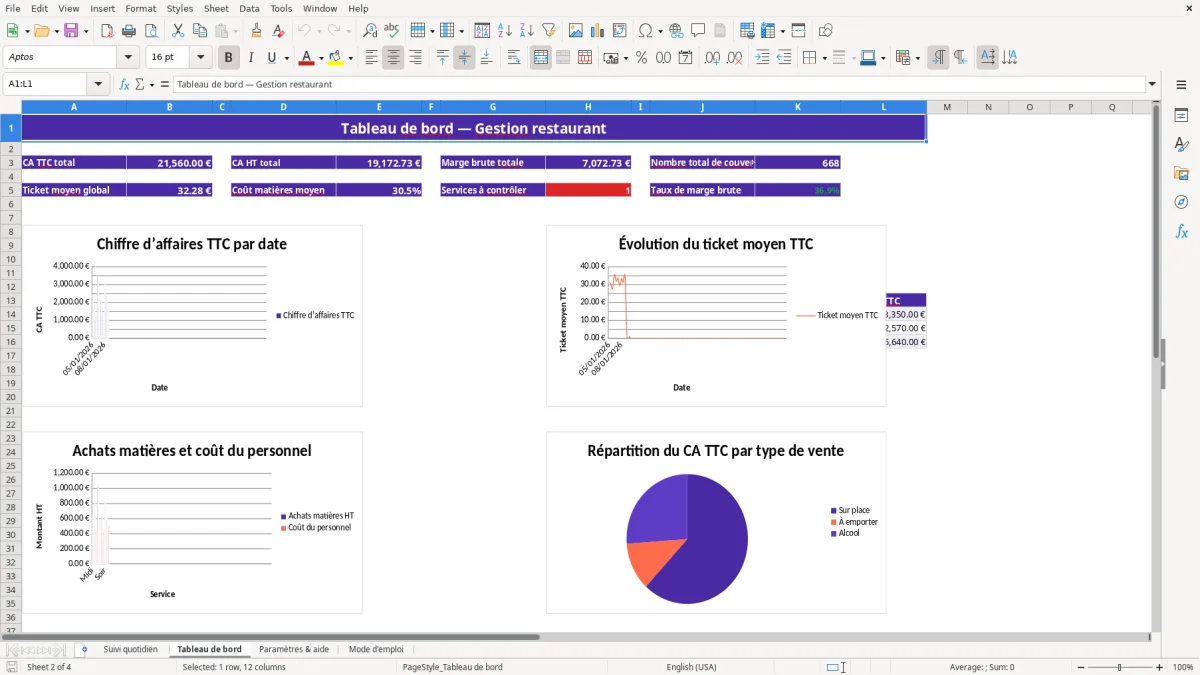
L’onglet Suivi quotidien contient 100 lignes préparées, soit une ligne par service. L’image 1 montre les colonnes de saisie et les indicateurs calculés ; l’image 2 présente le tableau de bord avec ses KPI et ses quatre graphiques.
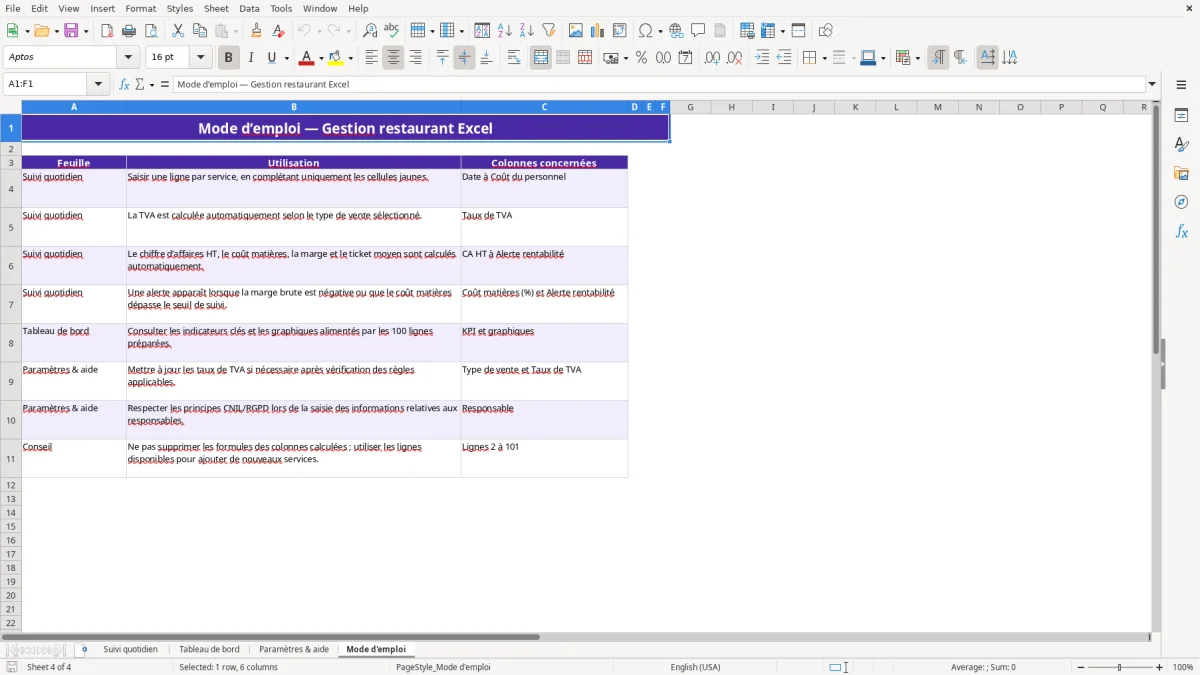
Les onglets Paramètres & aide et Mode d’emploi expliquent les taux utilisés et la méthode de saisie. Les exemples déjà présents correspondent notamment à un service de 78 couverts et 2 450 € de CA TTC.
Les principaux avantages de ce modèle Excel
- Saisir une ligne par service, avec des listes déroulantes pour le restaurant, la ville, le responsable, le service et le type de vente.
- Calculer automatiquement le CA HT à partir du chiffre d’affaires TTC et du taux de TVA associé.
- Comparer les achats matières HT au CA HT et repérer immédiatement un coût matières supérieur à 35 %.
- Suivre la marge brute après déduction des achats matières et du coût du personnel.
- Mesurer le ticket moyen TTC par service et sur l’ensemble de l’activité.
- Comparer les ventes sur place, à emporter et d’alcool dans le tableau de bord.
- Éviter les oublis de saisie grâce aux cellules jaunes, aux contrôles de données et aux alertes de rentabilité.
Mode d'emploi étape par étape
- Ouvrez l’onglet Paramètres & aide et vérifiez les taux de TVA associés aux types de vente proposés.
- Dans Suivi quotidien, saisissez la date du service au format JJ/MM/AAAA.
- Choisissez le restaurant, la ville, le responsable, le service et le type de vente dans les listes déroulantes.
- Renseignez le nombre de couverts, le CA TTC, les achats matières HT, les heures travaillées et le coût du personnel.
- Laissez les colonnes calculées compléter automatiquement le taux de TVA, le CA HT, le coût matières, la marge brute et le ticket moyen.
- Consultez la colonne Alerte rentabilité lorsqu’un service affiche « À contrôler » ou « Coût matières élevé ».
- Ouvrez Tableau de bord pour suivre les totaux, les ratios et les graphiques alimentés par les lignes renseignées.
Fonctionnalités incluses
Onglet Suivi quotidien avec les colonnes Date, Restaurant, Ville, Responsable, Service et Type de vente.
Calcul automatique du taux de TVA par recherche VLOOKUP dans l’onglet Paramètres & aide.
Calcul du CA HT avec la formule IF et du ticket moyen TTC à partir du CA et des couverts.
Indicateurs de coût matières, marge brute et alerte lorsque la marge est négative ou que le coût matières dépasse 35 %.
Tableau de bord avec CA TTC total, CA HT total, marge brute totale et nombre total de couverts.
KPI complémentaires : ticket moyen global, coût matières moyen, services à contrôler et taux de marge brute.
Quatre graphiques : évolution du CA TTC, évolution du ticket moyen, achats matières et personnel par service, CA TTC par type de vente.
Qui utilise ce suivi Excel dans un restaurant en France
Un restaurant indépendant peut utiliser ce fichier à chaque service pour rapprocher les encaissements, les couverts et les dépenses directement liées à l’activité. Le gérant d’une brasserie, le responsable d’un établissement franchisé ou l’assistante administrative d’une petite chaîne disposent ainsi d’une lecture commune, sans attendre la clôture comptable.
Une saisie adaptée au rythme des services
Le principe est simple : une ligne correspond à un service. Pour un établissement ouvert 6 jours sur 7 avec midi et soir, cela représente environ 624 lignes par an ; le classeur fourni prépare toutefois les lignes 2 à 101, soit 100 services. Il faut donc archiver ou dupliquer le fichier lorsque cette zone est remplie.
L’image 1 montre l’onglet Suivi quotidien : la date, le restaurant, la ville, le responsable, le service, le type de vente, les couverts, le CA TTC, les achats matières HT, les heures et le coût du personnel sont saisis dans les colonnes prévues. Les autres colonnes affichent les calculs et l’alerte.
Un exemple de lecture opérationnelle
Pour La Table des Halles, un service midi de 78 couverts et 2 450 € TTC produit un ticket moyen de 31,41 €. Avec 650 € d’achats matières HT et 620 € de personnel, le modèle calcule le CA HT au taux paramétré, puis une marge brute égale au CA HT moins ces deux coûts.
Le comptable d’une SARL peut reprendre ces données lors de la clôture mensuelle. Un gérant qui exploite trois établissements peut également filtrer les lignes par restaurant, ville ou responsable grâce à l’auto-filtre de la feuille.
Ce que montre le tableau de bord
L’image 2 regroupe les indicateurs cumulés : CA TTC, CA HT, marge brute, couverts, ticket moyen, coût matières et services à contrôler. Les graphiques comparent aussi les types de vente et donnent une vision rapide des journées qui tirent la rentabilité vers le bas.
Les taux de TVA à vérifier pour la restauration en 2026
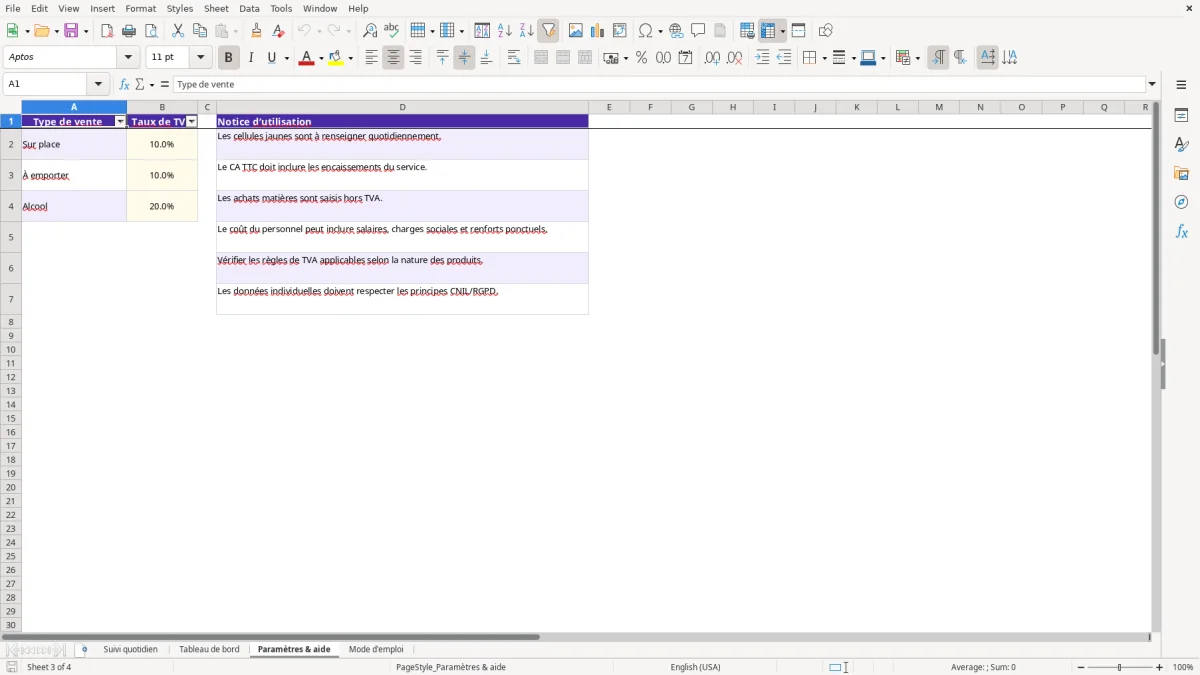
La restauration applique généralement une TVA de 10 % sur les ventes de produits destinés à être consommés immédiatement, tandis que les boissons alcoolisées relèvent du taux normal de 20 %. Le modèle reprend ces deux paramètres : Sur place et À emporter sont à 10 %, Alcool à 20 %.
Un paramétrage utile mais non suffisant
L’onglet Paramètres & aide contient la table Type de vente / Taux de TVA en A2:B4. La formule VLOOKUP récupère le taux correspondant au choix de la colonne F, puis le CA HT est calculé par CA TTC divisé par 1 + le taux. Sur 1 100 € TTC d’alcool, le CA HT ressort à 916,67 € et la TVA à 183,33 €.
Cette classification reste simplifiée : une carte peut comporter plusieurs taux selon les produits, la consommation sur place, la vente à emporter ou la nature exacte de la boisson. Ne regroupez pas une commande mixte sous « Alcool » si elle contient aussi des plats à 10 % ; utilisez alors une ventilation issue de votre caisse.
Contrôle avec la déclaration de TVA
Le fichier est un outil de pilotage, pas une déclaration CA3 ou CA12. À l’échéance de TVA, rapprochez le CA TTC du logiciel de caisse, les factures d’achats et les écritures comptables avant de reporter les montants dans l’espace professionnel impots.gouv.fr.
Les achats matières doivent être saisis hors TVA, comme l’indique la notice. Une facture de denrées de 600 € HT avec 10 % de TVA doit donc être enregistrée à 600 €, et non à 660 €, pour ne pas gonfler artificiellement le coût matières.
Personnel et comptabilité
Le coût du personnel peut inclure salaires, cotisations sociales, renforts ponctuels et éléments retenus dans votre analyse de gestion. Il ne remplace pas le calcul de paie ni la DSN. Conservez les justificatifs comptables pendant 10 ans et les pièces fiscales pendant 6 ans.
Quand la marge d’un service dérape sans être détectée
Le premier dérapage que je constate dans les restaurants est la confusion entre CA TTC et CA HT. Avec 22 000 € TTC de ventes à 10 %, le CA HT est de 20 000 € ; calculer les achats matières sur 22 000 € minore le ratio de 2 points environ et peut masquer une carte trop coûteuse.
Une alerte qui mérite une vérification
La colonne Alerte rentabilité affiche « Coût matières élevé » lorsque le ratio calculé dépasse 35 %. Ce seuil est un repère intégré au modèle, pas une norme universelle : une pizzeria, un restaurant gastronomique et un bar n’ont pas la même structure de coûts.
Sur 4 000 € de CA HT, 1 600 € d’achats matières donnent 40 %. Le seuil est dépassé de 200 € par rapport à une cible de 35 % ; avant de modifier les prix, vérifiez les pertes, les offerts, les erreurs de portion et les achats affectés au mauvais service.
Les coûts saisis au mauvais endroit
Un autre problème fréquent est d’inscrire les achats TTC dans la colonne Achats matières HT. Sur une facture de 1 200 € TTC à 10 %, la base correcte est 1 090,91 €. L’écart de 109,09 € réduit directement la marge brute calculée et fausse la comparaison entre établissements.
Le coût du personnel est également souvent oublié pour les renforts du week-end. Un extra payé 180 € ajouté après la clôture transforme une marge brute affichée de 2 300 € en 2 120 € : la décision prise sur le premier chiffre peut être mauvaise.
Les ventes mixtes et les doublons
Une saisie par service ne doit pas mélanger deux fois le même encaissement. Si la caisse indique 2 450 € et qu’une facture traiteur de 700 € est ajoutée séparément dans la même ligne, le tableau de bord surestime le CA et le ticket moyen.
Enfin, une marge négative déclenche « À contrôler », mais l’alerte ne remplace pas le rapprochement avec les tickets Z, les factures fournisseurs et le planning. Une ligne mal datée peut aussi déplacer le résultat dans la mauvaise semaine de suivi.
Comment intégrer ce fichier à la clôture mensuelle
Le meilleur usage consiste à rattacher la saisie à une routine existante. Le responsable complète chaque soir les lignes du service ; le gérant contrôle le lendemain les alertes ; le premier jour ouvré du mois suivant, il rapproche les totaux du tableau de bord avec la caisse et les achats.
Un rituel court et répétable
- Bloquez 10 minutes après la fermeture pour saisir les couverts, le CA TTC, les achats, les heures et le personnel.
- Le lundi matin, filtrez la colonne Alerte rentabilité et vérifiez chaque ligne « À contrôler ».
- À la fin du mois, copiez le fichier comme archive en conservant une version datée, par exemple « Restaurant_2026-01 ».
Garder une saisie propre
Utilisez les listes déroulantes existantes plutôt que de retaper les noms. Elles limitent les variantes comme « A emporter » et « À emporter », qui pourraient ensuite séparer les analyses par type de vente.
Ne remplacez pas les formules des colonnes I, J et N à P. Si une ligne est ajoutée, recopiez les formules depuis la ligne précédente et contrôlez que les références restent sur la même ligne.
Le bon moment pour changer d’outil
Ce classeur convient à un pilotage de 100 lignes préparées et à quelques établissements. Au-delà de plusieurs centaines de services, de ventes mixtes, de stocks détaillés ou de besoins de synchronisation avec la caisse, un logiciel de gestion restaurant devient plus fiable.
Conservez alors Excel pour les analyses ponctuelles, mais faites de la caisse et de la comptabilité les sources de référence. Cette séparation évite de corriger manuellement un tableau de bord devenu trop complexe.
Questions fréquentes sur ce modèle
L’onglet Suivi quotidien prépare les lignes 2 à 101, soit 100 lignes utilisables. Une ligne correspond à un service ; pour un restaurant ouvert midi et soir, archivez le fichier ou dupliquez-le lorsque les 100 lignes sont consommées.
Les paramètres fournis associent 10 % à Sur place et À emporter, et 20 % à Alcool. Vérifiez la composition exacte de vos ventes avant de conserver ces catégories, notamment pour les commandes comprenant plusieurs taux.
Renseignez la date, l’établissement, la ville, le responsable, le service, le type de vente, les couverts, le CA TTC, les achats matières HT, les heures travaillées et le coût du personnel. Les autres indicateurs sont calculés automatiquement.
La marge brute affichée correspond au CA HT diminué des achats matières HT et du coût du personnel. Par exemple, avec 2 000 € de CA HT, 600 € d’achats et 500 € de personnel, la marge calculée est de 900 €.
Le modèle affiche cette alerte lorsque le coût matières dépasse 35 % du CA HT. Ce seuil sert au suivi interne : contrôlez les portions, pertes, offerts et imputations avant de modifier vos prix.
Non. Il sert au pilotage quotidien et ne remplace ni la caisse, ni les écritures du plan comptable, ni la déclaration CA3 ou CA12. Rapprochez ses totaux avec les justificatifs et les données comptables avant toute déclaration.
Qui réalise ces modèles