Comptabilité & TVA
Suivi des créances clients Excel - Modèle Gratuit
Modèle Excel pour suivre factures, règlements, soldes dus, retards et relances clients avec tableau de bord automatique.
2026-10-03
474 téléchargements
4.8/5
Télécharger le modèle
Ce modèle Excel suit vos factures clients, les montants encaissés, les soldes encore dus et les retards de paiement. Il contient un onglet de saisie des créances, un tableau de bord avec indicateurs et graphiques, ainsi qu’un mode d’emploi illustré par l’image 3.
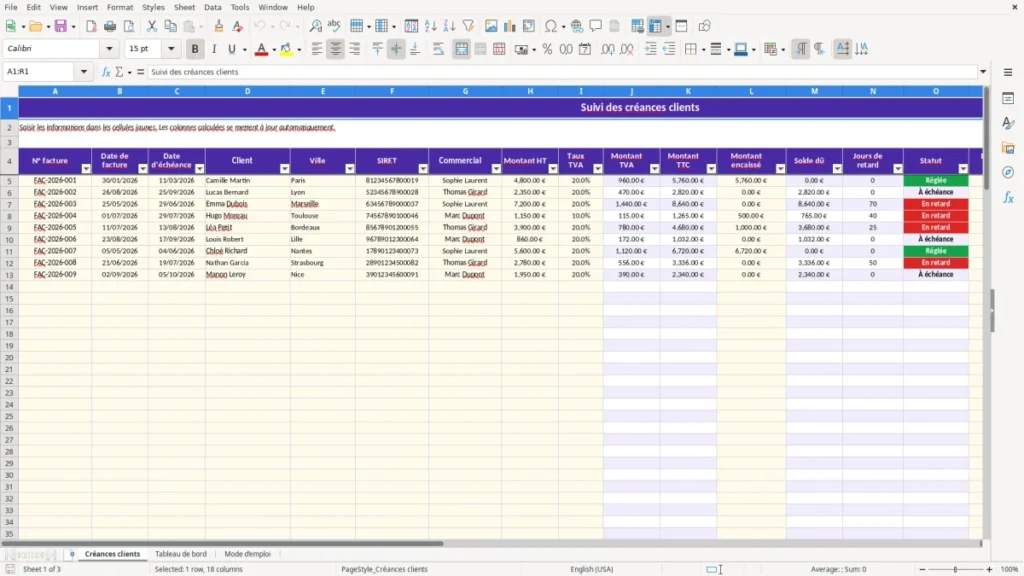
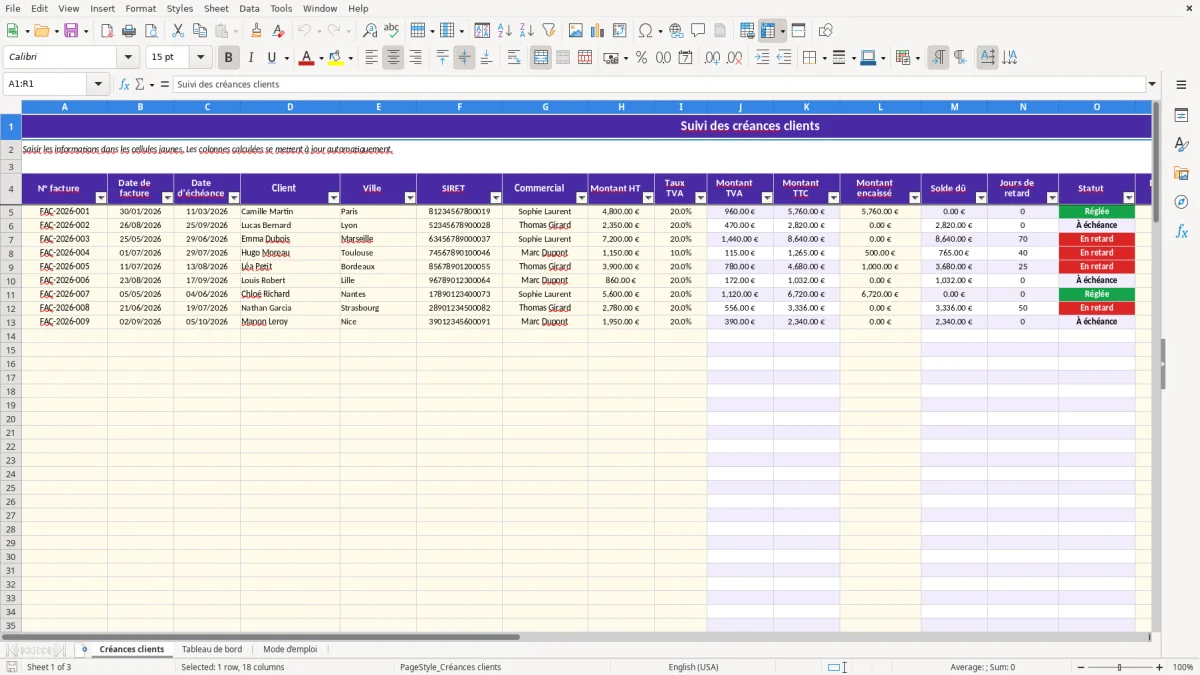
Dans l’onglet Créances clients (image 1), vous renseignez les factures et les règlements dans les cellules jaunes. Le fichier calcule automatiquement la TVA, le montant TTC, le solde dû, le nombre de jours de retard, le statut et la prochaine action à mener.
Les principaux avantages de ce modèle Excel
- Visualiser immédiatement le solde total dû et les factures qui pèsent le plus sur votre trésorerie.
- Calculer automatiquement le montant de TVA et le total TTC à partir du montant HT et du taux choisi.
- Repérer les factures réglées, à échéance ou en retard grâce au statut calculé par Excel.
- Obtenir une recommandation de suivi : surveiller, relance immédiate, mise en demeure ou aucune action.
- Rechercher une facture par son numéro dans le tableau de bord et retrouver le client, le solde dû et le statut.
- Mesurer le taux d’encaissement, le retard moyen et le nombre de factures impayées.
- Gérer jusqu’à 100 lignes opérationnelles, de la ligne 5 à la ligne 104, sans modifier les formules.
Mode d'emploi étape par étape
- Ouvrez l’onglet Créances clients et commencez à la première ligne vide sous les exemples présents.
- Saisissez le numéro de facture, les dates, le client, la ville, le SIRET, le commercial, le montant HT et le taux de TVA dans les cellules jaunes.
- Renseignez le montant encaissé dès qu’un règlement arrive, y compris pour un acompte ou un paiement partiel.
- Ajoutez la date de la dernière relance et une note dans les colonnes prévues lorsque vous contactez le client.
- Laissez les colonnes Montant TVA, Montant TTC, Solde dû, Jours de retard, Statut et Prochaine action se calculer automatiquement.
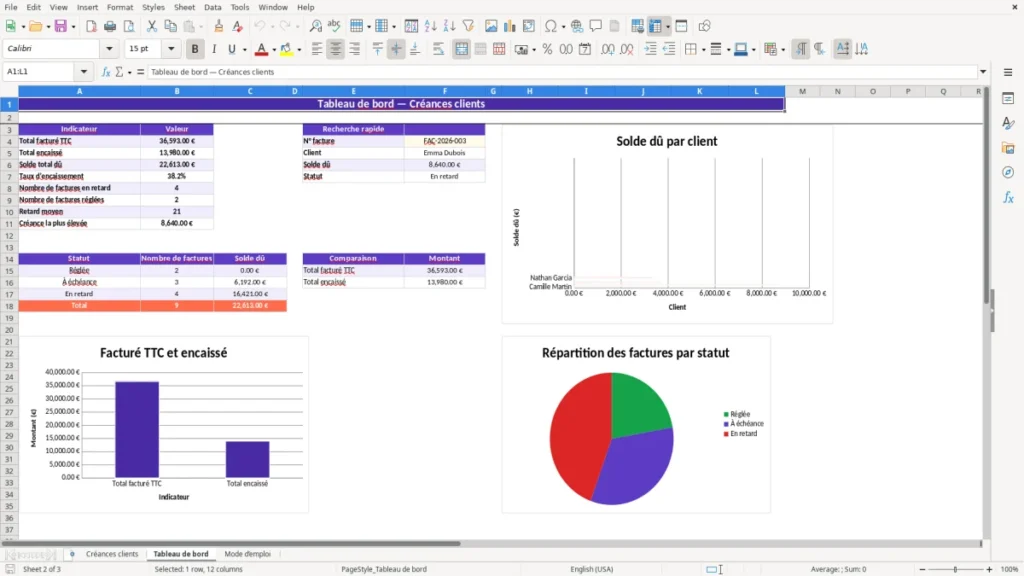
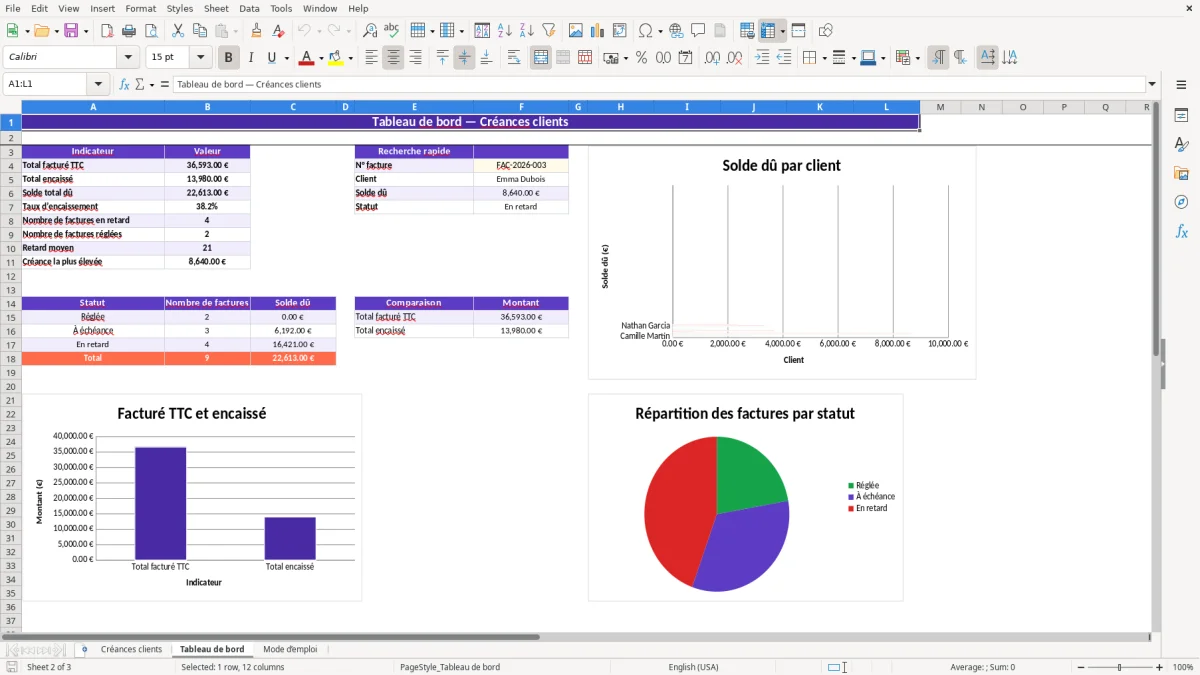
- Consultez le Tableau de bord (image 2) après vos mises à jour pour lire les totaux, les indicateurs et les graphiques.
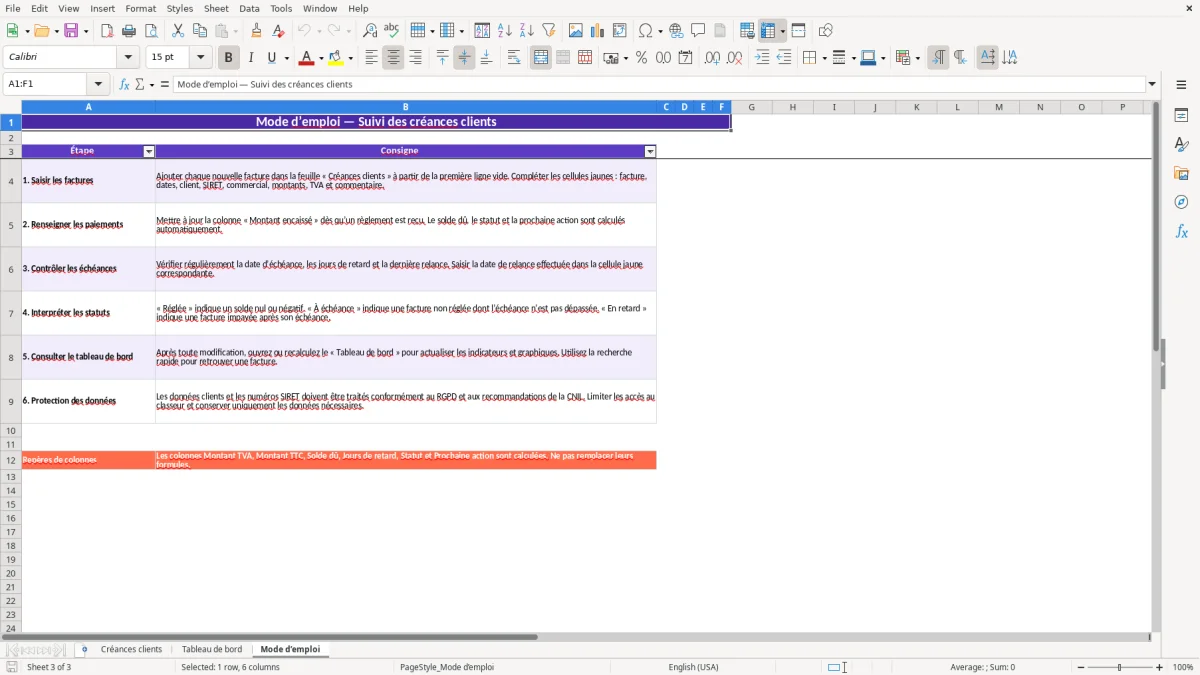
- Lisez l’onglet Mode d’emploi (image 3) pour retrouver les consignes de saisie, l’interprétation des statuts et les rappels de protection des données.
Fonctionnalités incluses
Colonnes de saisie pour le numéro de facture, les dates, le client, la ville, le SIRET, le commercial et les paiements.
Calcul automatique du montant TVA avec la formule IF et du montant TTC à partir du HT.
Calcul du solde dû par différence entre le montant TTC et le montant encaissé.
Calcul des jours de retard avec la date du jour grâce à la fonction TODAY.
Statuts automatiques Réglée, À échéance et En retard.
Prochaine action automatique selon l’âge du retard : Surveiller, Relance immédiate ou Mise en demeure.
Tableau de bord utilisant SUM, COUNTIF, SUMIF, AVERAGE et VLOOKUP pour consolider les données.
Dans quelles situations suivre vos créances clients
Le suivi des créances clients concerne l’assistante de gestion d’une PME, le comptable d’une SARL, le dirigeant d’une SASU et l’auto-entrepreneur en micro-entreprise qui facture régulièrement. Le besoin devient particulièrement visible lors de la clôture mensuelle, avant une échéance de TVA ou quand la banque signale une baisse de trésorerie.
Une lecture utile pour le dirigeant
Une entreprise de bâtiment avec 4 salariés peut avoir 18 factures en cours, dont 3 dépassent 30 jours de retard. Une seule facture de 7 200 € TTC non encaissée représente parfois plusieurs jours de salaires et de charges à financer. Le modèle permet de distinguer cette créance des factures déjà réglées.
L’onglet Créances clients (image 1) rassemble les colonnes N° facture, dates, client, SIRET, commercial, montants HT et TTC, encaissement, solde, retard, statut, relance et commentaire. Les lignes 5 à 104 sont préparées pour la saisie ; les exemples FAC-2026-001 à FAC-2026-003 montrent des cas réglé, à surveiller et impayé.
Le rythme de contrôle qui fonctionne
Pour une boutique en ligne traitant 300 commandes par mois, un contrôle hebdomadaire suffit souvent si les paiements sont majoritairement comptants. Pour une activité B2B, la vérification doit être faite au moins deux fois par mois : le 5 pour les règlements reçus et le 20 pour préparer les relances.
Le tableau de bord (image 2) affiche le total facturé TTC, le total encaissé, le solde total dû, le taux d’encaissement, le nombre de factures en retard, le retard moyen et la créance la plus élevée. La recherche rapide permet de sélectionner un numéro de facture et d’obtenir ses informations principales.
Les délais de paiement et mentions à contrôler en France
En France, le délai de paiement entre professionnels est en principe de 30 jours après réception de la facture. Les parties peuvent prévoir un délai de 60 jours à compter de la date d’émission, ou 45 jours fin de mois dans les conditions autorisées. Le délai convenu doit apparaître dans les conditions de règlement.
Ce que doit permettre votre suivi
Une facture de 4 800 € HT au taux normal de TVA de 20 % génère 960 € de TVA et 5 760 € TTC. Si 2 000 € sont encaissés, le solde dû calculé par le modèle est de 3 760 €. Le taux de TVA est sélectionnable parmi 5,5 %, 10 % et 20 % ; le fichier ne propose pas de taux 2,1 % dans sa validation.
Vos factures doivent notamment comporter un numéro séquentiel unique, les dates, l’identité du vendeur et du client, le SIRET, les conditions de paiement et le montant de TVA détaillé par taux lorsque la TVA est applicable. Le numéro de TVA intracommunautaire doit également être indiqué dans les situations où la réglementation l’exige.
Relances et indemnité forfaitaire
En cas de retard entre professionnels, des pénalités sont exigibles selon les conditions prévues, ainsi que l’indemnité forfaitaire de recouvrement de 40 €. Le modèle ne calcule pas ces pénalités : utilisez la colonne Commentaire pour documenter votre relance et la colonne Dernière relance pour dater l’action.
Conservez les factures et pièces comptables pendant 10 ans ; les documents nécessaires au contrôle fiscal doivent être conservés 6 ans. Les données de clients et les numéros SIRET sont aussi des données à protéger au titre du RGPD : limitez les accès et évitez de laisser le fichier dans un dossier partagé sans contrôle.
Quand les impayés désorganisent la trésorerie
Le premier problème observé en cabinet est la colonne Montant encaissé laissée à zéro après un règlement. Une facture de 2 350 € TTC payée par virement reste alors affichée comme impayée, le solde total est surévalué et le dirigeant peut relancer un client déjà à jour.
Les acomptes mal suivis
Une facture de 8 640 € TTC avec un acompte de 3 000 € doit conserver un solde de 5 640 €. Si le montant encaissé est remplacé par le dernier virement au lieu du cumul des paiements, Excel affichera 5 640 € encaissés et seulement 3 000 € dus : l’écart réel est de 3 000 €.
Le modèle calcule le solde par la différence entre Montant TTC et Montant encaissé. Il ne ventile donc pas plusieurs règlements et ne tient pas de journal bancaire séparé ; additionnez les paiements avant de renseigner la colonne L. C’est le choix le plus fiable pour éviter de créer une ligne par virement et de gonfler artificiellement le nombre de factures.
Les dates qui faussent les relances
Une échéance saisie au 29/06/2026 au lieu du 29/09/2026 transforme une facture à venir en facture en retard. La formule compare la date d’échéance à la date du jour et recommande une relance immédiate dès que le retard est positif, puis une mise en demeure au-delà de 30 jours.
Autre piège : écraser une formule dans les colonnes J, K, M, N, O ou Q. Une seule cellule remplacée par une valeur fixe peut laisser un statut ancien alors que le paiement vient d’être enregistré. Les colonnes calculées sont signalées dans l’onglet Mode d’emploi (image 3) : ne les modifiez pas.
Comment intégrer le suivi à votre clôture mensuelle
Le fichier devient utile lorsqu’il est rattaché à une tâche déjà existante. Le meilleur moment est juste après le rapprochement bancaire : vous reportez les règlements reçus, puis vous consultez les factures dont le solde reste positif avant de préparer les relances.
Un rituel de quinze minutes
- Chaque vendredi, saisissez les nouveaux numéros de facture, les dates d’échéance et les montants HT.
- Après la banque, mettez à jour Montant encaissé et Dernière relance pour les dossiers concernés.
- Avant la déclaration de TVA ou la clôture mensuelle, contrôlez le solde total dû et la créance la plus élevée dans le tableau de bord.
Dans une entreprise qui suit 40 factures, ce rituel prend généralement moins de 15 minutes si les justificatifs sont réunis. La validation des données limite les erreurs de taux de TVA, tandis que les formats JJ/MM/AAAA et 1 234,00 € rendent la lecture homogène.
Le moment de quitter Excel
Ce modèle convient au suivi manuel de 100 lignes préparées. Passez à un logiciel de facturation ou de recouvrement si vous dépassez régulièrement ce volume, si plusieurs personnes modifient simultanément les règlements ou si vous devez envoyer automatiquement des relances et rapprocher les écritures bancaires.
Gardez toutefois le tableau de bord comme contrôle mensuel si votre logiciel ne présente pas clairement le taux d’encaissement, le retard moyen et la concentration des soldes. Une créance de 25 000 € chez un seul client mérite une action différente de dix soldes de 500 €.
Questions fréquentes sur ce modèle
Renseignez les colonnes jaunes : numéro de facture, dates, client, ville, SIRET, commercial, montant HT, taux de TVA, montant encaissé, dernière relance et commentaire. Les colonnes Montant TVA, Montant TTC, Solde dû, Jours de retard, Statut et Prochaine action sont calculées.
Le solde dû correspond au montant TTC moins le montant encaissé. Par exemple, une facture de 5 760 € TTC avec 2 000 € encaissés affiche 3 760 € dus.
La liste prévue dans le fichier contient 5,5 %, 10 % et 20 %. Pour un taux particulier comme 2,1 % ou une opération exonérée, vérifiez le traitement applicable avant de modifier manuellement la cellule.
Une facture non réglée dont la date d’échéance est dépassée reçoit le statut En retard. Le nombre de jours est calculé automatiquement avec la date du jour ; au-delà de 30 jours, la prochaine action devient Mise en demeure.
Dans le Tableau de bord, sélectionnez ou saisissez un numéro dans la cellule de recherche rapide, par exemple FAC-2026-003. Les cellules voisines renvoient le client, le solde dû et le statut grâce à la fonction VLOOKUP.
Non. Il calcule le retard et la prochaine action, mais pas les pénalités ni l’indemnité forfaitaire de recouvrement de 40 €. Notez la relance dans Dernière relance et documentez les montants éventuels dans Commentaire.
Qui réalise ces modèles