Comptabilité & TVA
PV de caisse Excel - Modèle Gratuit
Modèle Excel de PV de caisse avec comptages, écarts, statuts, recherche par numéro et synthèse des moyens de paiement.
2026-10-08
468 téléchargements
4.8/5
Télécharger le modèle
Ce modèle Excel de procès-verbal de caisse enregistre chaque comptage, compare le solde théorique aux paiements réellement constatés et signale automatiquement l'écart. Il contient un registre de 100 lignes opérationnelles, une synthèse chiffrée, deux graphiques et une feuille d'instructions.
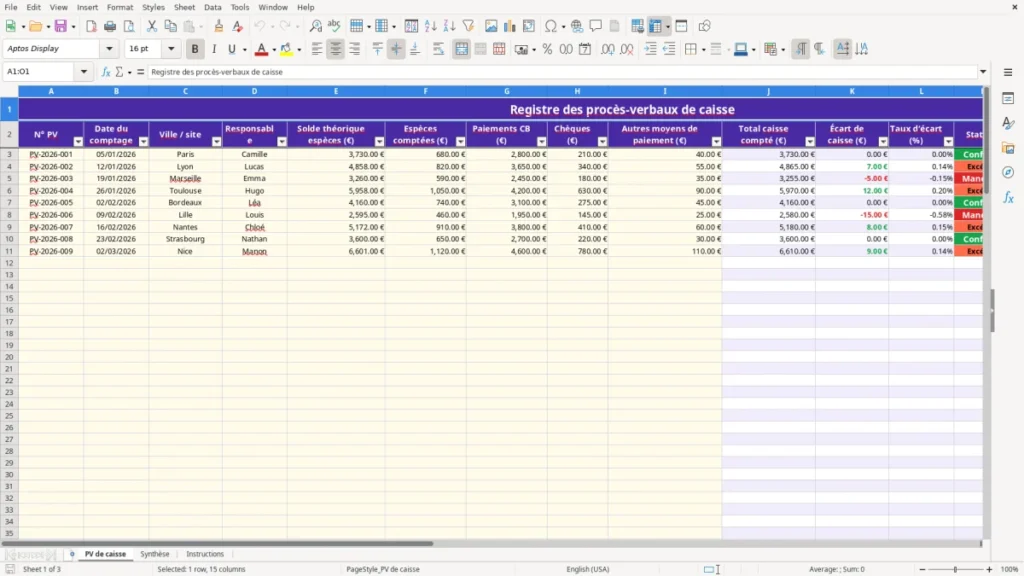
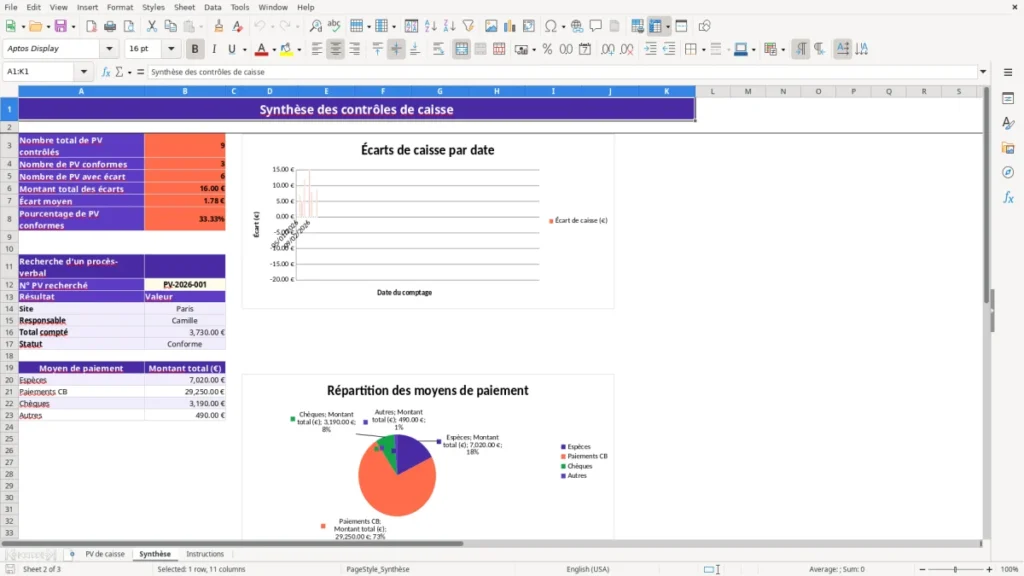
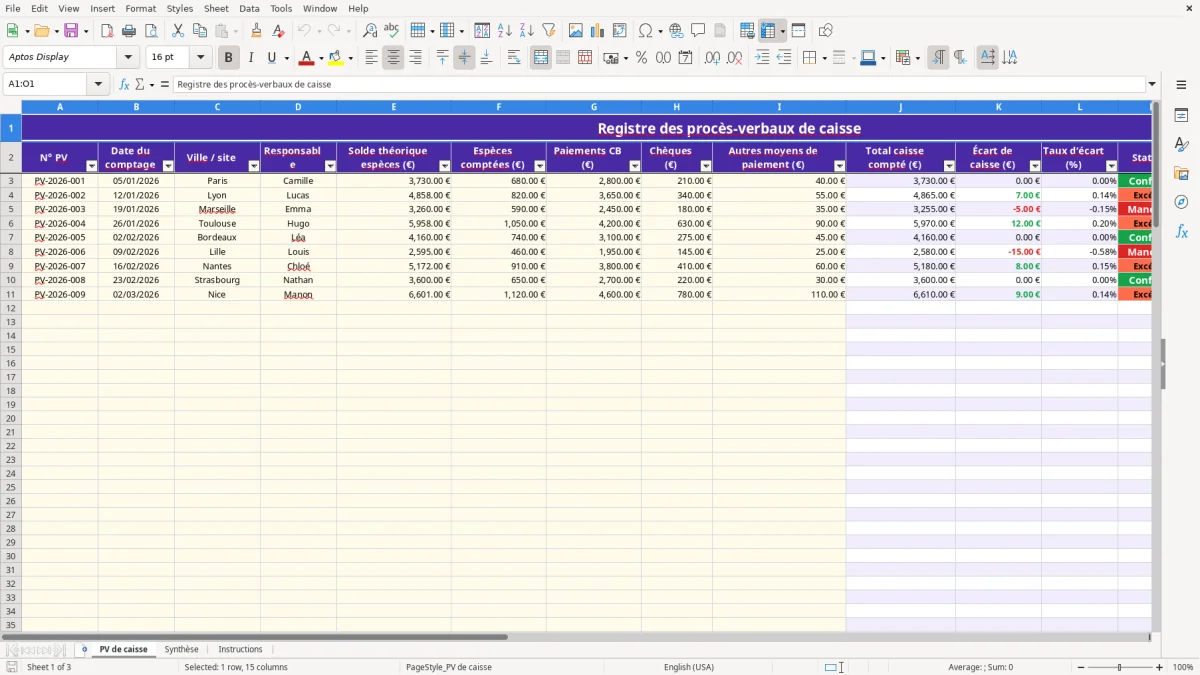
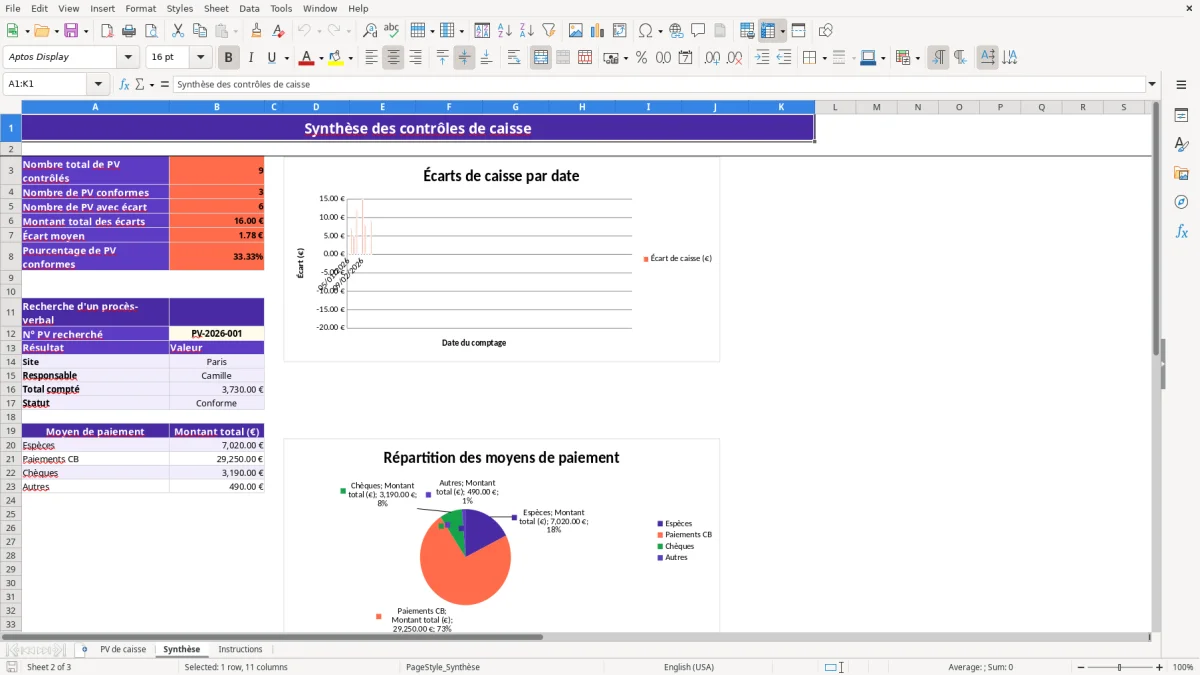
L'onglet PV de caisse sépare les espèces, paiements CB, chèques et autres moyens de paiement. L'image 1 montre les colonnes de saisie et de calcul, tandis que l'image 2 présente le suivi global des contrôles et la recherche d'un PV.
Les principaux avantages de ce modèle Excel
- Comparer automatiquement le solde théorique et le total compté grâce à l'écart de caisse.
- Distinguer les espèces, paiements CB, chèques et autres moyens de paiement dans chaque comptage.
- Identifier immédiatement un contrôle conforme, un excédent ou un montant manquant.
- Suivre jusqu'à 100 lignes de PV préparées, avec saisie guidée sur les dates, sites, responsables et montants.
- Consulter le nombre de PV contrôlés, le nombre de conformes et le pourcentage de conformité.
- Retrouver un procès-verbal par son numéro et afficher son site, son responsable, son total compté et son statut.
- Analyser les montants cumulés par moyen de paiement à l'aide d'un graphique dédié.
Mode d'emploi étape par étape
- Ouvrez l'onglet PV de caisse et utilisez une ligne par comptage réalisé. Les lignes 3 à 102 sont préparées pour la saisie.
- Renseignez le numéro du PV, la date du comptage, la ville ou le site et le responsable du contrôle.
- Indiquez le solde théorique espèces attendu avant le comptage, puis saisissez séparément les espèces, paiements CB, chèques et autres moyens de paiement.
- Laissez les colonnes Total caisse compté, Écart de caisse, Taux d'écart et Statut se calculer automatiquement. Ne remplacez pas leurs formules.
- Ajoutez une explication dans Observations dès qu'un écart apparaît, par exemple une remise bancaire en attente ou une erreur de saisie.
- Choisissez le niveau de Validation : À valider, Validé ou Signé, après vérification du comptage.
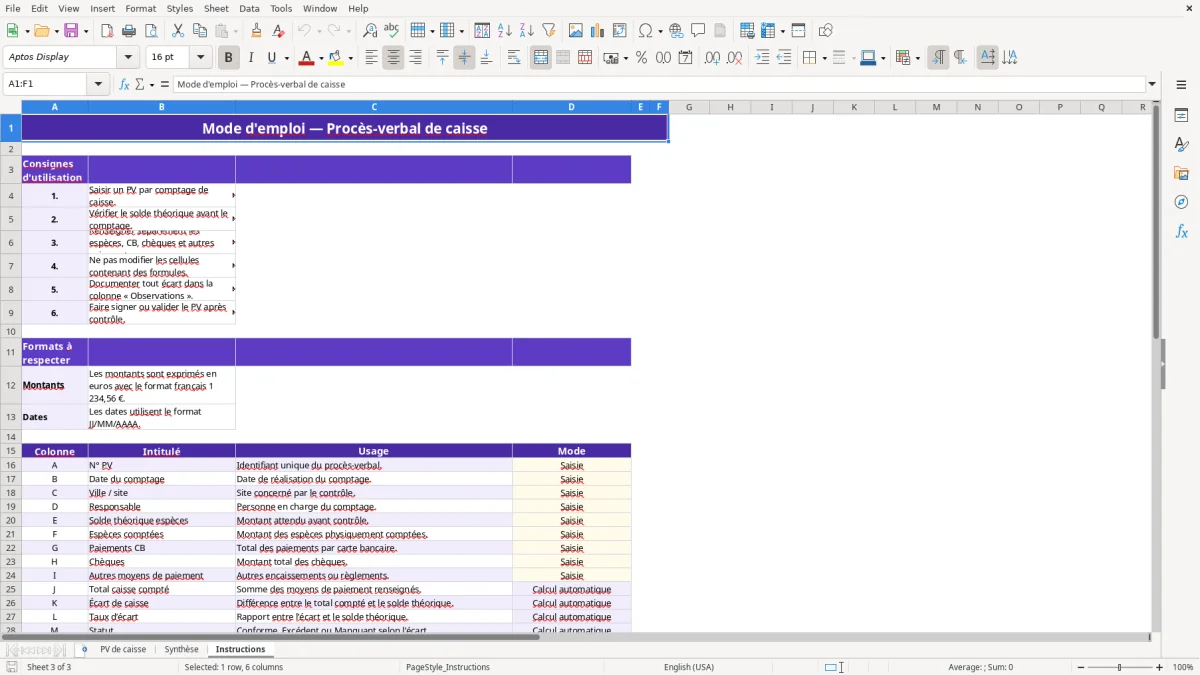
- Consultez l'onglet Synthèse pour mesurer les écarts, rechercher un PV et comparer les montants par moyen de paiement. La feuille Instructions rappelle les consignes et les formats à respecter.
Fonctionnalités incluses
Colonnes dédiées au numéro de PV, à la date, au site, au responsable et au solde théorique espèces.
Calcul automatique du total compté avec la fonction SUM, puis de l'écart en euros et du taux d'écart.
Statut automatique Conforme, Excédent ou Manquant selon le résultat du contrôle.
Listes de validation pour les villes ou sites, les responsables et le niveau de validation.
Mise en forme des montants en euros, des pourcentages et des dates au format français.
Synthèse fondée sur COUNTA, COUNTIF, COUNTIFS, SUM, AVERAGE et VLOOKUP.
Deux graphiques dans Synthèse : l'évolution des écarts par date et la répartition des moyens de paiement.
Quand utiliser un PV de caisse dans votre activité
Un PV de caisse formalise le résultat d'un comptage à une date donnée. Il concerne le commerçant qui ferme sa boutique, le responsable d'un point de vente, le comptable d'une SARL multi-sites ou le trésorier d'une association qui tient une caisse en espèces. Le bon moment est celui où la responsabilité change : fermeture hebdomadaire, remise en banque, inventaire mensuel ou remplacement du caissier.
Un registre adapté aux points de vente
L'onglet PV de caisse comporte 100 lignes préparées, de la ligne 3 à la ligne 102. Chaque ligne contient un numéro, une date, un site, un responsable, le solde théorique espèces, puis quatre montants contrôlés : espèces, CB, chèques et autres moyens de paiement.
Pour une boutique qui réalise 300 ventes par mois, un comptage chaque vendredi produit environ 52 PV par an. Le registre permet donc de suivre une année d'activité sans créer un fichier par semaine. L'image 1 montre l'agencement complet : les champs saisis se trouvent à gauche, les colonnes calculées au centre et le commentaire de contrôle à droite.
Un exemple de comptage concret
Supposons un site dont le solde théorique espèces est de 3 730 €. Le comptage donne 680 € en espèces, 2 800 € de paiements CB, 210 € de chèques et 40 € d'autres paiements : le total atteint 3 730 €, donc l'écart est nul et le statut devient Conforme.
À l'inverse, si les moyens de paiement totalisent 3 700 €, la colonne Écart de caisse affiche -30 € et le statut devient Manquant. Le responsable peut alors inscrire dans Observations : remise non enregistrée, fond de caisse utilisé ou justificatif à rechercher.
Les règles françaises à respecter pour vos contrôles de caisse
Un PV de caisse n'est pas une déclaration fiscale autonome, mais il constitue une pièce de contrôle utile pour la comptabilité. Il rapproche les encaissements constatés du solde attendu et aide à justifier les écritures du journal de caisse. Les livres et pièces comptables doivent être conservés 10 ans à compter de la clôture de l'exercice ; en matière fiscale, le délai de conservation est généralement de 6 ans.
Un rapprochement séparé par moyen de paiement
La séparation prévue dans le modèle évite de mélanger 680 € d'espèces avec 2 800 € de CB. Cette distinction est importante : un paiement CB peut apparaître dans la caisse informatique alors que le virement bancaire n'est crédité que plus tard. Le PV décrit le comptage ; le rapprochement bancaire confirme ensuite le règlement.
Pour une vente taxable au taux normal, 1 000 € TTC correspondent à 833,33 € HT et 166,67 € de TVA à 20 %. Le PV de caisse ne calcule pas cette TVA : il ne faut donc pas utiliser son total compté comme une base automatique de déclaration CA3 ou CA12.
Validation et piste de contrôle
La colonne Validation propose À valider, Validé ou Signé. Faites valider le document après comparaison avec le ticket de caisse, le journal des ventes et, si nécessaire, le bordereau de remise en banque. Pour une société soumise à l'impôt sur les sociétés, ce classement facilite le travail du comptable lors de la clôture annuelle.
Le modèle affiche les dates en JJ/MM/AAAA et les montants en 1 234,56 €. Les listes limitées de sites et de responsables évitent les variantes de saisie comme Paris, PARIS ou Paris centre, qui compliquent ensuite les contrôles. C'est une raison pratique de conserver les valeurs proposées par la validation des données.
Les écarts de caisse qui deviennent vite coûteux
Le problème le plus courant n'est pas une formule Excel : c'est un mélange entre le solde théorique et les moyens de paiement réellement comptés. Une boutique peut afficher 4 858 € attendus, puis saisir 820 € d'espèces, 3 650 € de CB, 340 € de chèques et 55 € d'autres paiements. Le total atteint 4 865 €, soit un excédent de 7 € à expliquer.
Un petit écart répété finit par peser
Un manque de 12 € par fermeture, trois fois par semaine, représente environ 1 872 € sur 52 semaines. Sans registre daté et signé, il devient difficile de déterminer si le problème vient d'un rendu de monnaie, d'un ticket annulé ou d'une remise bancaire mal enregistrée.
Le modèle calcule l'écart avec la différence entre le total compté et le solde théorique. Le taux d'écart compare ensuite cette différence au solde théorique ; un manque de 30 € sur 3 730 € représente environ -0,80 %. Le montant reste prioritaire : un faible pourcentage peut représenter plusieurs centaines d'euros sur un réseau de magasins.
Les erreurs de saisie les plus pénalisantes
Une erreur classique consiste à saisir les paiements CB dans Espèces comptées. Le total peut sembler juste, mais le rapprochement bancaire sera faux. Une autre consiste à écraser une formule dans Total caisse compté : le statut ne se met alors plus à jour, et un contrôle conforme peut rester affiché à tort.
Pour éviter ces dérives, vérifiez trois éléments avant validation : le montant théorique issu du système de caisse, le détail physique ou documentaire de chaque moyen de paiement et la cohérence de l'écart. Une observation de 15 mots vaut mieux qu'un écart de 15 € laissé sans explication : elle donne au comptable une piste exploitable à la clôture.
Transformer le registre en routine de contrôle
Un registre de caisse devient utile lorsqu'il est rempli au moment du comptage, pas trois semaines plus tard. Le meilleur rituel consiste à ouvrir une ligne immédiatement après la fermeture ou la remise de caisse, puis à faire valider le PV avant le départ du responsable.
Un rythme simple pour éviter les retards
- Fixez un créneau de 10 minutes après chaque fermeture hebdomadaire et utilisez toujours la prochaine ligne libre.
- Associez la validation du PV à la remise en banque : le responsable saisit les montants, puis choisit Validé ou Signé après contrôle.
- Le lundi, consultez Synthèse pour vérifier le nombre de PV avec écart et le montant total des écarts.
L'image 2 montre la feuille Synthèse : les indicateurs comptent les PV renseignés, les PV conformes et les PV avec écart. Le graphique des écarts s'appuie sur les dates et les valeurs de la colonne Écart de caisse ; le second compare les totaux d'espèces, CB, chèques et autres paiements.
Garder une saisie propre
Ne modifiez pas les colonnes calculées J à M. Utilisez les listes proposées pour le site, le responsable et la validation, et consignez chaque anomalie dans Observations. Une revue mensuelle de 20 minutes suffit pour repérer une série de petits manquants ou un site dont le contrôle reste trop souvent À valider.
Au-delà de plusieurs centaines de comptages, de nombreux utilisateurs ou d'un besoin de droits d'accès, le fichier atteint sa limite pratique. Il faut alors envisager un logiciel de caisse ou de comptabilité avec journalisation des modifications ; pour une petite structure avec quelques sites et moins de 100 lignes suivies, ce modèle reste plus rapide à déployer.
Questions fréquentes sur ce modèle
L'écart correspond au total compté moins le solde théorique espèces. Un résultat de 0 € donne le statut Conforme, un résultat positif donne Excédent et un résultat négatif donne Manquant.
Vous saisissez le numéro du PV, la date, le site, le responsable, le solde théorique, les quatre moyens de paiement, les observations et la validation. Les colonnes Total caisse compté, Écart de caisse, Taux d'écart et Statut sont calculées.
L'onglet PV de caisse comporte 100 lignes opérationnelles préparées, de la ligne 3 à la ligne 102. Les lignes déjà illustrées contiennent des exemples ; remplacez-les ou utilisez les lignes restantes selon votre organisation.
Non. Il contrôle les moyens de paiement et les écarts de caisse. Il ne remplace pas le journal des ventes ni le calcul de TVA à 20 %, 10 %, 5,5 % ou 2,1 %.
Il affiche le nombre total de PV, le nombre de PV conformes, le nombre de PV avec écart, le montant total et moyen des écarts, ainsi que le pourcentage de conformité. Il permet aussi de rechercher un PV et de totaliser les moyens de paiement.
Il vaut mieux ne pas modifier les formules des colonnes calculées. La feuille Instructions rappelle cette consigne ; saisissez plutôt vos données dans les colonnes prévues et utilisez Observations pour expliquer les différences.
Qui réalise ces modèles