Ventes & Clients
Devis traiteur Excel - Modèle Gratuit
Modèle de devis traiteur Excel avec catalogue, calculs HT, TVA, TTC, marge, acompte et synthèse par catégorie.
2026-10-01
444 téléchargements
4.8/5
Télécharger le modèle
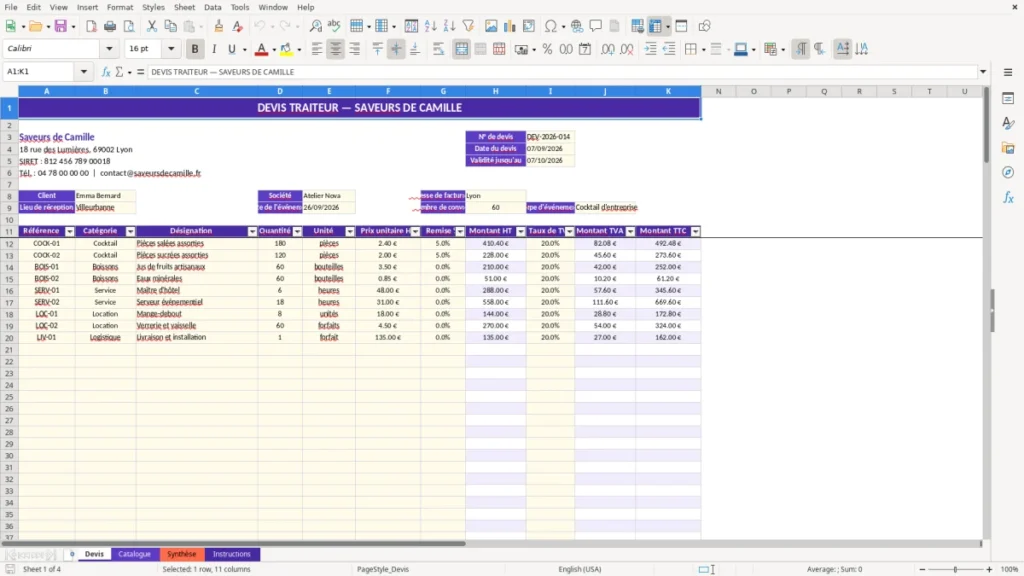
Ce modèle de devis traiteur Excel sert à chiffrer une réception, calculer automatiquement les montants HT, la TVA et le TTC, puis suivre la marge estimée. Il contient les onglets Devis, Catalogue, Synthèse et Instructions, avec 100 lignes de prestations préparées.
La saisie porte notamment sur le client, le lieu, la date de l’événement, le nombre de convives, les références, les quantités, les remises et les taux de TVA. Pour un cocktail de 60 personnes, le fichier peut regrouper les pièces salées, boissons, heures de service, location et logistique dans un seul document.
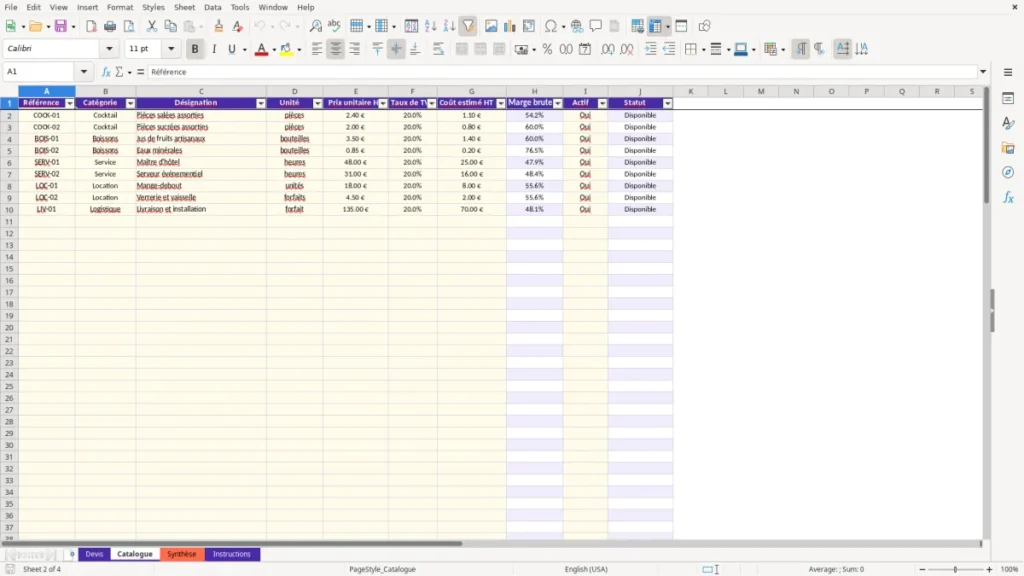
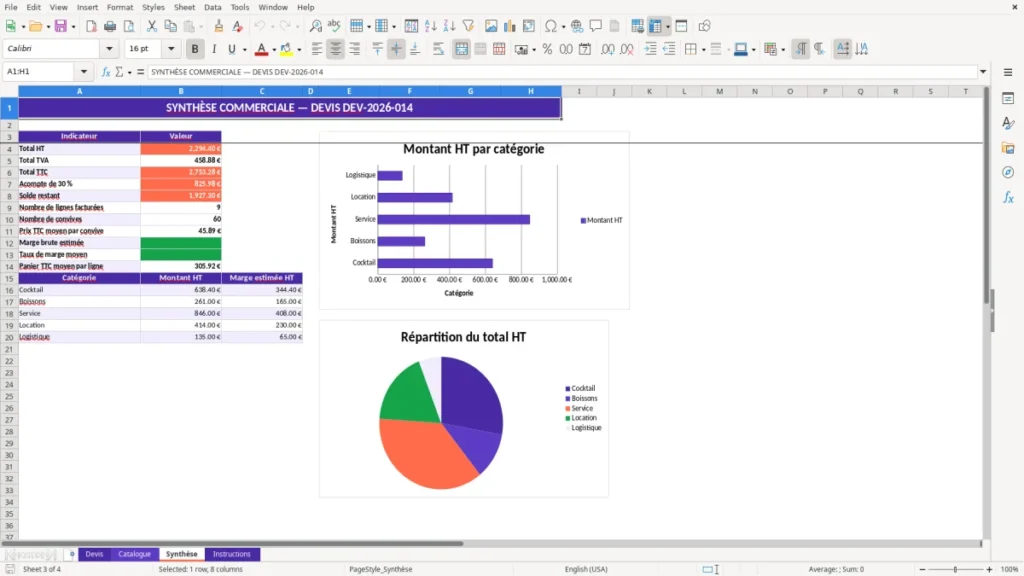
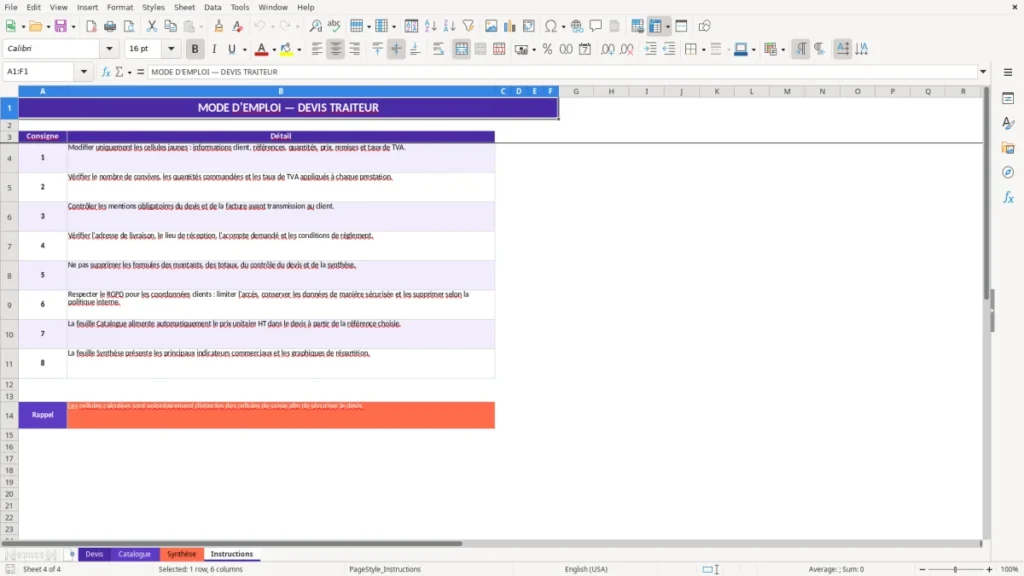
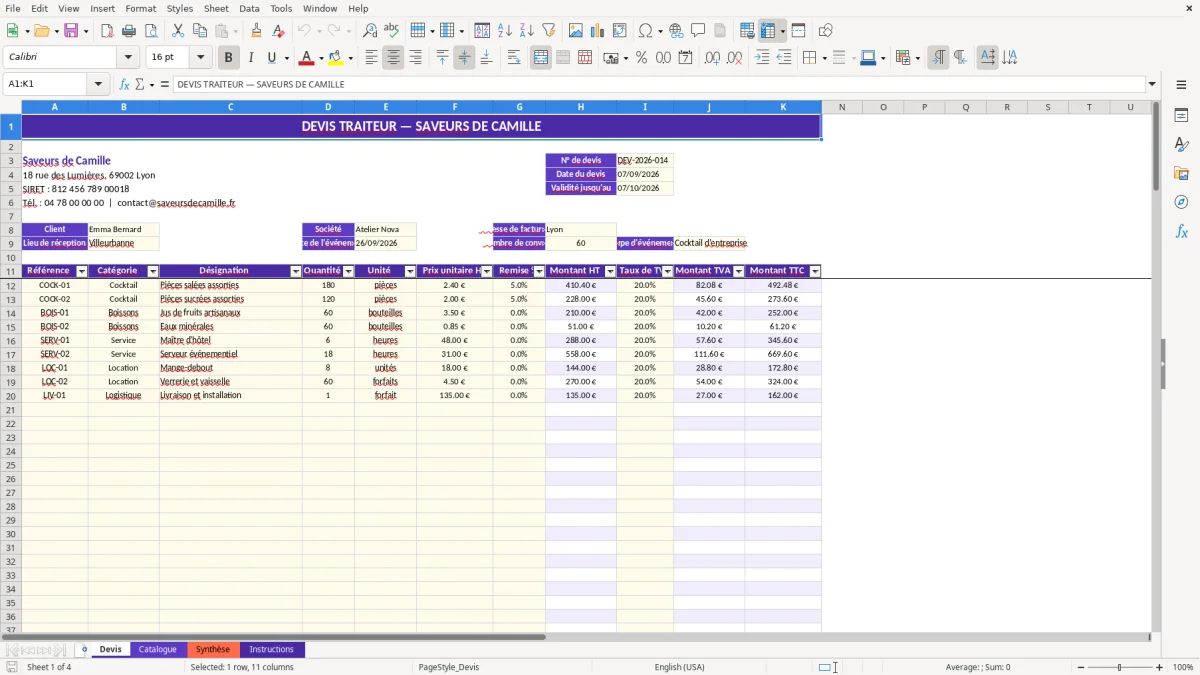
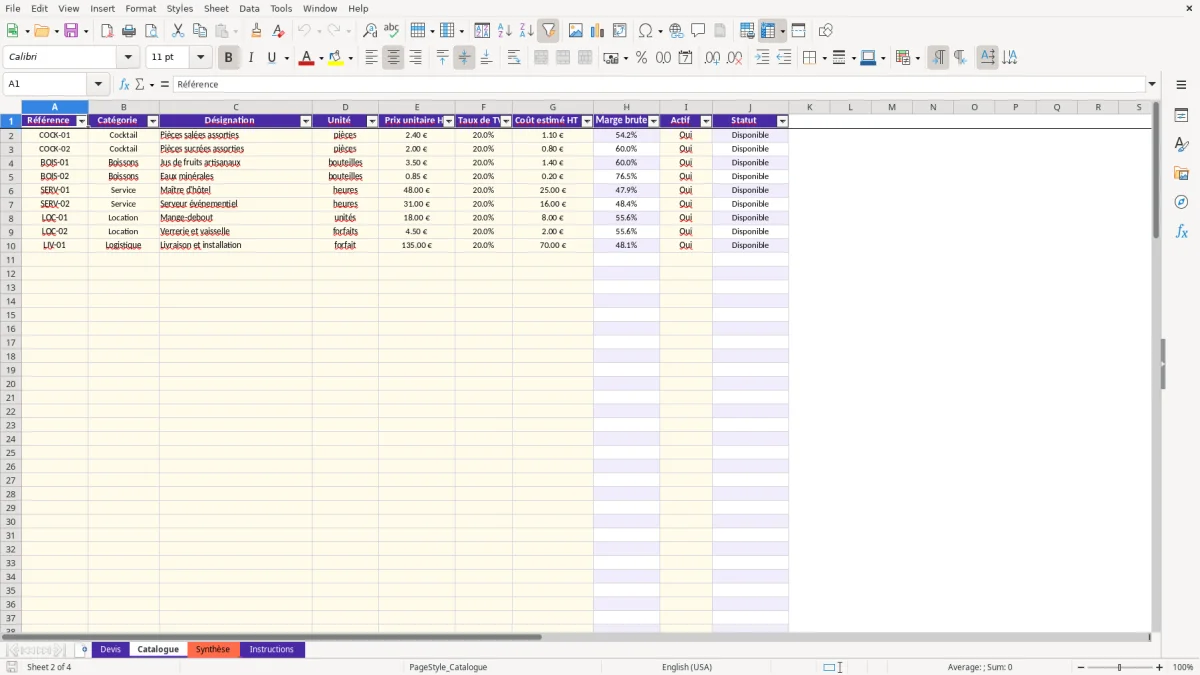
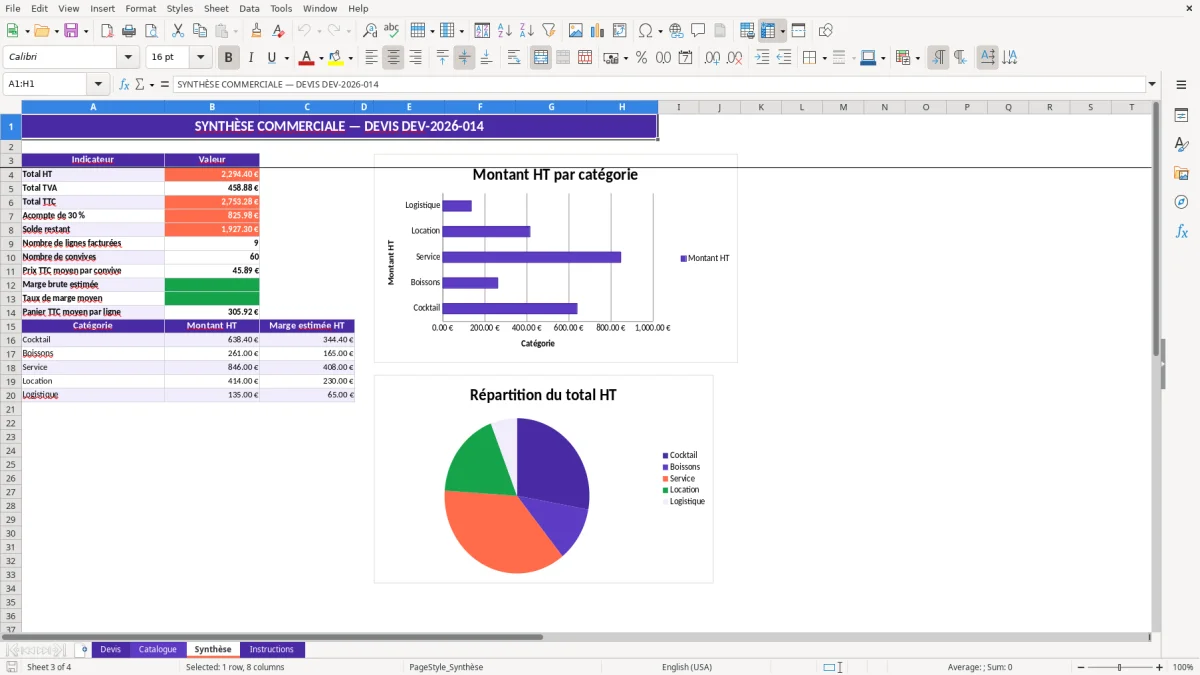
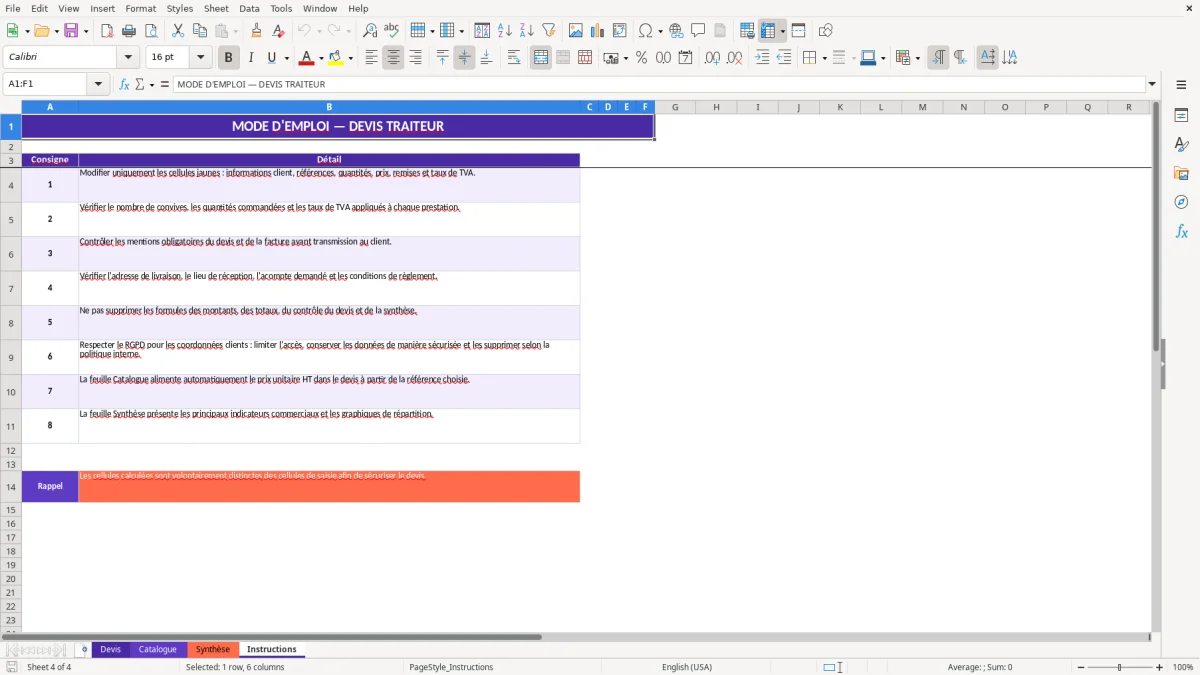
L’image 1 montre l’onglet Devis avec les colonnes de référence, catégorie, désignation, quantité, unité, prix unitaire HT, remise, montant HT, TVA, TTC, coût estimé et marge. L’image 2 présente le Catalogue, l’image 3 la Synthèse avec deux graphiques et l’image 4 le mode d’emploi.
Les principaux avantages de ce modèle Excel
- Préparer un devis traiteur avec 100 lignes de prestations disponibles dans l’onglet Devis.
- Récupérer automatiquement le prix unitaire HT depuis le Catalogue avec la fonction VLOOKUP, affichée RECHERCHEV dans Excel français.
- Calculer séparément le montant HT, la TVA et le montant TTC pour chaque ligne.
- Mesurer la marge estimée HT par prestation et au total, à partir du coût renseigné dans le Catalogue.
- Calculer l’acompte de 30 %, le solde restant et le prix TTC moyen par convive dans Synthèse.
- Répartir le montant HT et la marge par catégorie : cocktail, boissons, service, location et logistique.
- Sécuriser la saisie grâce aux listes déroulantes pour les catégories, unités et références de prestation.
Mode d'emploi étape par étape
- Étape 1 — Ouvrez l’onglet Catalogue et complétez les références, désignations, unités, prix unitaires HT, taux de TVA et coûts estimés. Le catalogue comporte 100 lignes préparées.
- Étape 2 — Dans Devis, renseignez les cellules jaunes consacrées au professionnel, au client, à l’adresse de facturation, au lieu de réception, à la date et au nombre de convives.
- Étape 3 — Saisissez le numéro du devis, sa date et sa date de validité. Le modèle d’exemple utilise le numéro DEV-2026-014 et une validité de 30 jours.
- Étape 4 — Ajoutez les références des prestations dans les lignes 12 à 111. La catégorie, l’unité, le prix HT et le coût estimé sont reliés au Catalogue par les formules.
- Étape 5 — Indiquez les quantités, remises et taux de TVA. Pour 180 pièces à 2,40 € HT avec 5 % de remise, le montant HT calculé est de 410,40 €.
- Étape 6 — Contrôlez l’onglet Synthèse : total HT, TVA, TTC, acompte de 30 %, solde, prix moyen par convive et marge par catégorie sont recalculés automatiquement.
- Étape 7 — Relisez les mentions commerciales et les conditions de règlement avant d’envoyer le devis. Ne supprimez pas les formules des colonnes calculées.
Fonctionnalités incluses
Onglet Devis structuré pour un événement traiteur, avec informations client, réception et convives.
Catalogue de 100 références avec statut Disponible ou À vérifier selon la valeur Oui/Non de la colonne Actif.
Listes déroulantes pour les catégories Cocktail, Boissons, Service, Location et Logistique.
Calcul automatique des montants HT, TVA, TTC, coût estimé HT et marge estimée HT sur 100 lignes.
Onglet Synthèse avec total HT, total TVA, total TTC, acompte de 30 %, solde et nombre de lignes facturées.
Indicateurs par convive et par ligne, dont le prix TTC moyen par convive et le panier TTC moyen.
Deux graphiques de répartition construits à partir des montants HT par catégorie.
Comment utiliser un modèle Excel pour chiffrer une prestation traiteur
Le cas d’un cocktail d’entreprise
Un traiteur, une entreprise événementielle ou une assistante commerciale peut utiliser ce fichier dès la demande de prix, avant même de confirmer les fournisseurs. L’exemple fourni concerne Emma Bernard, Atelier Nova, un cocktail d’entreprise à Villeurbanne le 26/09/2026 pour 60 convives. Le devis DEV-2026-014 est daté du 07/09/2026 et valable jusqu’au 07/10/2026.
Dans Devis, les lignes distinguent les pièces, les bouteilles, les heures et les forfaits. Cette distinction évite de saisir 180 dans une colonne sans savoir s’il s’agit de bouchées ou de personnes. Pour 60 convives, 180 pièces salées correspondent par exemple à 3 pièces par personne ; cette vérification opérationnelle doit être faite avant l’envoi.
Une saisie adaptée aux petites structures
L’auto-entrepreneur en micro-entreprise peut s’en servir pour préparer une proposition commerciale, tandis qu’un comptable de SARL ou de SASU peut contrôler la cohérence des prix et de la marge avant validation. Un responsable administratif de PME peut aussi reprendre le fichier pour une réception de 300 commandes mensuelles, en alimentant le Catalogue avec les recettes, boissons, locations et heures de personnel.
Le choix le plus malin consiste à maintenir les prix dans Catalogue plutôt que de les retaper dans chaque devis. Une pièce salée à 2,40 € HT, un coût de 1,10 € et une remise de 5 % donnent 2,28 € HT net par pièce, soit 410,40 € pour 180 unités et une marge estimée de 212,40 €.
Ce que montrent les quatre images
L’image 1 montre le devis détaillé et son filtre automatique. L’image 2 présente les colonnes du Catalogue, dont la marge brute et le statut. L’image 3 affiche les indicateurs commerciaux et les deux graphiques par catégorie. L’image 4 rappelle les cellules à modifier et les contrôles à effectuer.
Les règles françaises à contrôler sur un devis traiteur
Les taux de TVA à appliquer
Le modèle permet de saisir un taux de TVA ligne par ligne, ce qui est indispensable lorsque la prestation mélange restauration, boissons, location et service. Le taux normal est de 20 %, les taux réduits de 10 % et 5,5 % s’appliquent dans certains cas, et le taux particulier de 2,1 % concerne des opérations précisément définies. Une boisson alcoolisée reste généralement soumise à 20 %, même lorsqu’elle accompagne un repas.
Un repas vendu pour consommation immédiate relève souvent du taux de 10 %, tandis que certaines denrées alimentaires non destinées à une consommation immédiate relèvent de 5,5 %. Le taux doit être déterminé pour chaque ligne : 1 000 € HT à 10 % génèrent 100 € de TVA, alors que 1 000 € HT à 20 % en génèrent 200 €.
Les mentions du devis
Le devis doit identifier le professionnel et son SIRET, le client, le numéro séquentiel du document, sa date, la description des prestations, les quantités, les prix unitaires HT, les taux et montants de TVA, le total HT et le total TTC. Ajoutez les conditions de règlement, la date ou période de l’événement, le lieu, les frais éventuels et la durée de validité.
Le modèle affiche un SIRET d’exemple, une date de devis, une date de validité de 30 jours, le lieu de réception et le nombre de convives. Ces données sont des exemples à remplacer ; elles ne constituent pas les informations juridiques de votre entreprise.
Acompte, conservation et régime fiscal
Un acompte de 30 % est calculé dans Synthèse à titre commercial. Sur un TTC de 3 600 €, cela représente 1 080 €, avec 2 520 € de solde. La facture d’acompte et la facture finale doivent rester cohérentes avec les sommes effectivement encaissées.
Conservez les livres et pièces comptables pendant 10 ans et les documents fiscaux pendant 6 ans. Une activité en franchise en base de TVA ne facture pas la TVA et doit porter la mention correspondante ; une entreprise au réel doit, elle, déclarer la TVA selon son régime, notamment par CA3 ou CA12.
Les devis traiteur qui dérapent avant même la réception
Une quantité mal convertie coûte vite cher
La première difficulté vient des unités. Saisir 60 bouteilles quand le besoin réel est de 60 personnes ne produit pas le même devis. Avec 3 pièces salées par convive pour 60 personnes, la quantité attendue est 180 ; une erreur de 60 pièces à 2,40 € HT représente déjà 144 € HT de chiffre d’affaires mal calculé.
Le modèle distingue pièces, bouteilles, heures, unités et forfaits. Utilisez cette colonne comme un contrôle de gestion, pas comme une simple indication esthétique. Pour 4 heures de maître d’hôtel à 48 € HT, le service représente 192 € HT avant TVA.
Une marge correcte sur le papier mais fausse en production
La colonne Marge estimée HT soustrait le coût estimé du Catalogue au montant HT vendu. Elle ne remplace pas un chiffrage complet : heures supplémentaires, transport, glace, emballages, pertes et location de matériel doivent être intégrés dans les lignes correspondantes. Un devis de 2 500 € HT avec 1 700 € de coûts directs affiche 800 € de marge brute estimée, soit 32 %, avant les frais fixes.
La marge d’une pièce cocktail peut sembler confortable, puis disparaître avec 150 € de livraison et 200 € de personnel oublié. Mon choix est clair : mieux vaut créer une ligne Logistique dédiée que répartir ces coûts au hasard sur les plats, car la Synthèse restitue alors une marge par catégorie plus exploitable.
TVA et doublons : les erreurs qui créent des relances
Une TVA saisie à 20 % sur toute la commande peut gonfler le TTC si certaines lignes relèvent de 10 %. Sur 4 000 € HT, l’écart entre 10 % et 20 % atteint 400 €. Vérifiez donc les boissons, les repas, la location et le service séparément.
Autre cas rencontré : un ancien devis est dupliqué, mais le numéro et la date ne changent pas. Deux documents DEV-2026-014 envoyés au même client compliquent l’acceptation et la facturation. Le numéro doit rester séquentiel et unique, tandis que les coordonnées clients doivent être protégées au titre du RGPD.
Comment intégrer le devis traiteur à votre routine commerciale
Un créneau fixe après chaque demande
Traitez les demandes de devis à un moment défini, par exemple chaque matin à 9 h et chaque vendredi à 16 h pour les événements de la semaine suivante. Commencez par Catalogue : une modification de prix à 0,20 € sur 300 pièces change le montant de 60 € HT, sans devoir corriger plusieurs devis séparément.
Dupliquez le fichier avant de préparer un nouvel événement, puis renommez-le avec le numéro séquentiel du devis. Gardez un exemplaire final en lecture seule ou en PDF après acceptation, mais conservez le fichier Excel de travail séparément.
Trois contrôles simples avant envoi
- Vérifiez le nombre de convives contre les quantités : 240 bouchées pour 80 personnes correspondent à 3 pièces par personne.
- Contrôlez les taux de TVA ligne par ligne et comparez le total TTC avec l’acompte calculé à 30 %.
- Comparez la marge estimée HT avec votre seuil interne : sur 5 000 € HT de vente et 3 500 € de coûts, la marge ressort à 1 500 €, soit 30 %.
Quand passer à un logiciel
Ce modèle convient à une activité qui prépare quelques devis à plusieurs dizaines de devis par mois, avec un catalogue maîtrisé. Passez à un logiciel de gestion lorsque plusieurs personnes modifient le même fichier, que les stocks doivent être décrémentés en temps réel, que les acomptes doivent être rapprochés des paiements ou que les factures électroniques doivent être transmises automatiquement.
La validation des données limite les fautes de catégorie et d’unité. En revanche, le classeur ne contient pas de mise en forme conditionnelle ni de connexion bancaire : le contrôle des disponibilités, des paiements et des achats reste manuel. C’est un bon outil de chiffrage, pas un système complet de production traiteur.
Questions fréquentes sur ce modèle
Oui, pour préparer et chiffrer les prestations. Remplacez les informations d’exemple par vos données et adaptez la TVA à votre régime. En franchise en base, vous ne facturez pas la TVA et devez appliquer la mention réglementaire correspondante.
Modifiez les cellules de saisie de l’onglet Catalogue : référence, désignation, unité, prix unitaire HT, taux de TVA et coût estimé HT. Le prix utilisé dans Devis est ensuite récupéré automatiquement à partir de la référence.
Oui. La colonne Marge estimée HT soustrait le coût estimé HT au montant HT de chaque ligne. Synthèse additionne cette marge et calcule un taux de marge moyen par rapport au total HT.
Oui. Le taux est saisi dans la colonne dédiée de chaque ligne, puis le montant de TVA et le TTC sont calculés séparément. Contrôlez toutefois le taux applicable aux repas, boissons, services et locations avant l’envoi.
L’onglet Synthèse applique un acompte de 30 % au total TTC. Pour un devis de 2 000 € TTC, l’acompte affiché est de 600 € et le solde restant de 1 400 €.
Non. Il s’agit d’un modèle de devis avec Catalogue, Synthèse et Instructions. Il calcule les montants commerciaux, mais ne remplace pas une facture conforme ni un outil de facturation électronique.
Qui réalise ces modèles