Comptabilité & TVA
Reçu de paiement Excel - Modèle Gratuit
Modèle Excel de reçu de paiement avec suivi des encaissements, statuts, synthèse et reçu imprimable pour professionnels et associations.
2026-09-15
419 téléchargements
4.8/5
Télécharger le modèle
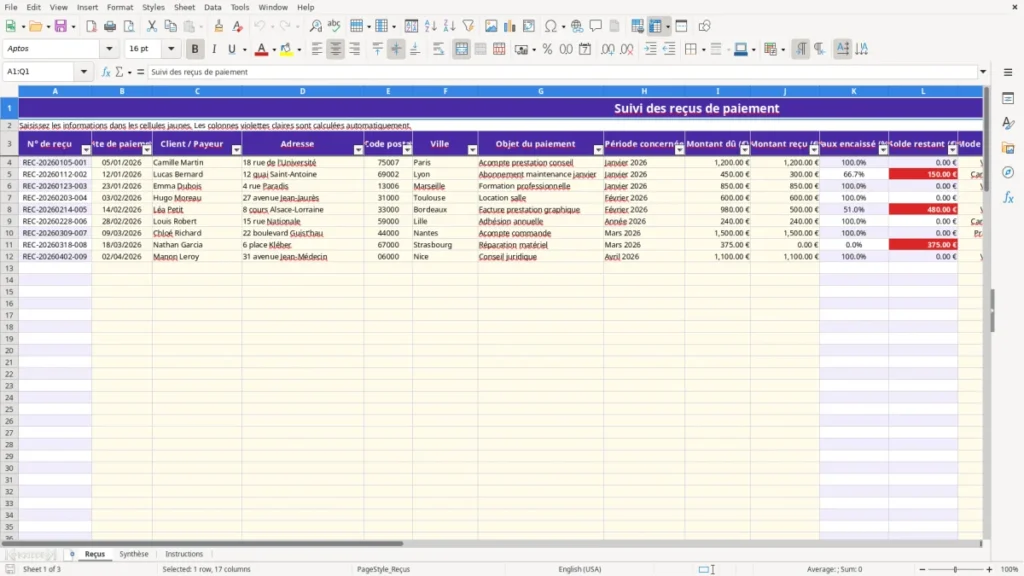
Ce modèle Excel de reçu de paiement sert à enregistrer chaque règlement, calculer le solde restant et éditer un reçu imprimable. Il contient les onglets Reçus, Synthèse et Instructions, avec 100 lignes préparées, des statuts automatiques et une zone visuelle de reçu.
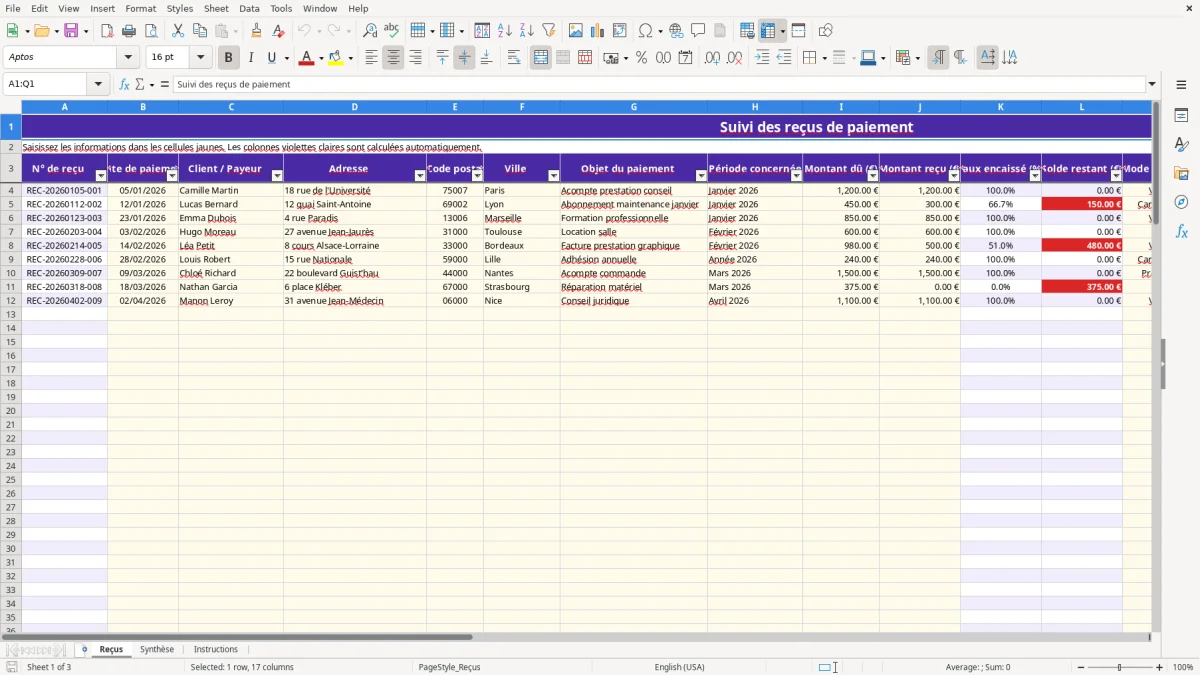
La feuille Reçus regroupe la date, le payeur, ses coordonnées, l'objet, les montants, le mode de paiement et sa référence. Les colonnes calculées déterminent le taux encaissé, le solde, la catégorie du paiement et le statut Réglé, Partiel ou En attente.
Les principaux avantages de ce modèle Excel
- Générer automatiquement un numéro de reçu au format REC-AAAAMMJJ-XXX dès qu'une date de paiement est saisie.
- Suivre séparément le montant dû, le montant reçu et le solde restant pour repérer les paiements partiels.
- Obtenir le statut Réglé, Partiel ou En attente sans recalcul manuel.
- Préparer un reçu imprimable à partir du numéro de ligne sélectionné dans l'onglet Instructions.
- Analyser les encaissements par virement, carte bancaire, chèque, espèces ou prélèvement.
- Consulter le total dû, le total encaissé, le solde global et le taux d'encaissement.
- Gérer jusqu'à 100 lignes opérationnelles, de la ligne 4 à la ligne 103 de l'onglet Reçus.
Mode d'emploi étape par étape
- Ouvrez l'onglet Reçus et repérez les cellules jaunes destinées à la saisie. Les colonnes violettes claires sont calculées automatiquement.
- Renseignez la date, le client ou payeur, l'adresse, le code postal, la ville, l'objet et la période concernée.
- Saisissez le montant dû et le montant reçu en euros. Les montants doivent être positifs ; le modèle calcule ensuite le taux encaissé et le solde.
- Choisissez le mode de paiement dans la liste : Virement, Carte bancaire, Chèque, Espèces ou Prélèvement, puis indiquez la référence du règlement.
- Ajoutez un commentaire utile, par exemple Paiement intégral reçu ou Solde à relancer. Vérifiez le statut généré en colonne P.
- Consultez l'onglet Synthèse pour contrôler les totaux, les paiements par mode et les encaissements mensuels.
- Pour éditer un reçu, saisissez dans la cellule B14 de l'onglet Instructions le numéro de ligne compris entre 4 et 103, contrôlez la zone visuelle puis imprimez-la.
Fonctionnalités incluses
17 colonnes dans Reçus, de N° de reçu à Commentaires, avec filtre automatique sur la ligne d'en-tête.
Numérotation automatique fondée sur la date et le numéro de ligne, sans saisie manuelle du numéro.
Formule VLOOKUP pour associer chaque mode de paiement à sa catégorie : banque, électronique, papier ou numéraire.
Formules SUM, AVERAGE, COUNTIF et SUMIF dans la feuille Synthèse.
Deux graphiques dans Synthèse : encaissements mensuels et montants encaissés par mode de paiement.
Liste déroulante sécurisée pour les cinq modes de paiement et contrôle des montants positifs.
Zone de reçu avec payeur, adresse, montants, mode de paiement, référence, déclaration et emplacement de signature.
Qui utilise un reçu de paiement Excel en France
Un reçu de paiement est utile dès qu'une personne ou une structure doit prouver qu'un règlement a été encaissé. Une association peut remettre un justificatif pour une cotisation annuelle, un professionnel libéral peut confirmer le paiement d'un acompte, et une petite entreprise peut suivre les règlements clients avant la clôture mensuelle.
Les situations concrètes
Un artisan qui facture 4 800 € à un client en trois versements peut enregistrer 1 600 € à chaque échéance. La colonne Montant reçu affiche alors le cumul saisi par ligne, tandis que le montant restant permet de repérer les 3 200 € encore dus si les paiements sont suivis séparément.
Pour une boutique en ligne traitant 300 commandes par mois, la feuille Reçus permet de conserver la référence du paiement et son mode : carte bancaire, virement ou prélèvement. Le filtre de la ligne 3 aide à isoler les règlements d'un client ou d'une période sans modifier les formules.
Le moment où le besoin apparaît
Le besoin se présente souvent lors d'une relance, d'un rapprochement bancaire ou de la préparation du compte de résultat. Un trésorier d'association peut saisir les paiements chaque semaine, puis transmettre un reçu signé au membre concerné. Une assistante de gestion peut faire la saisie à chaque encaissement et vérifier la synthèse le dernier jour ouvré du mois.
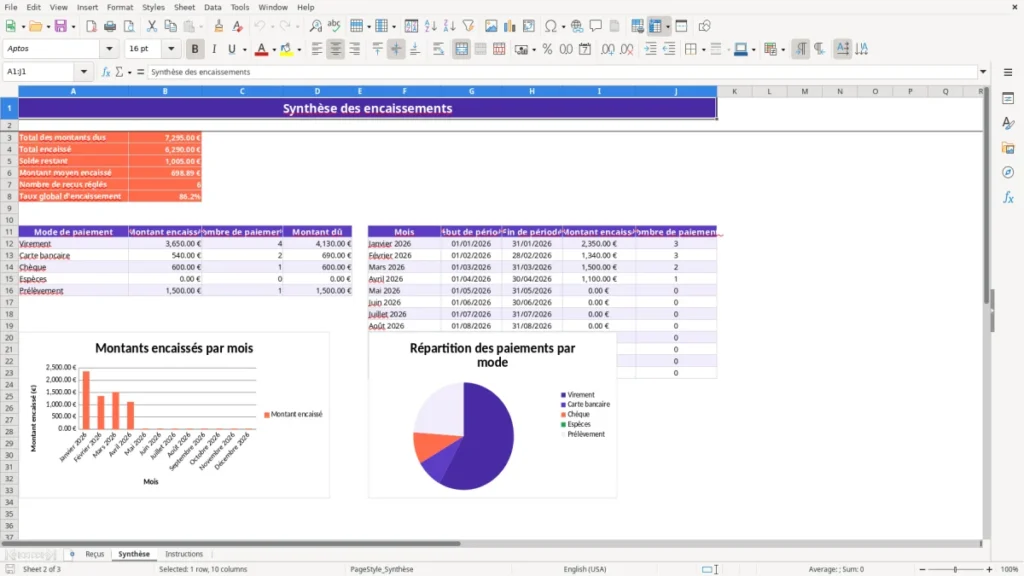
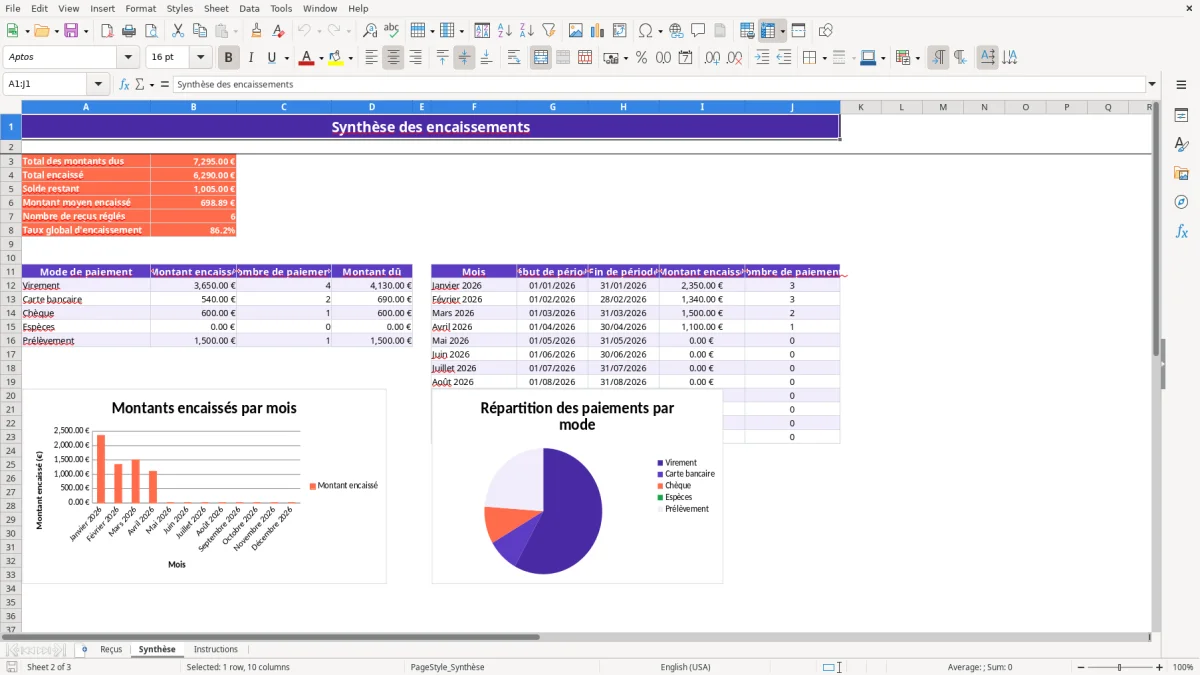
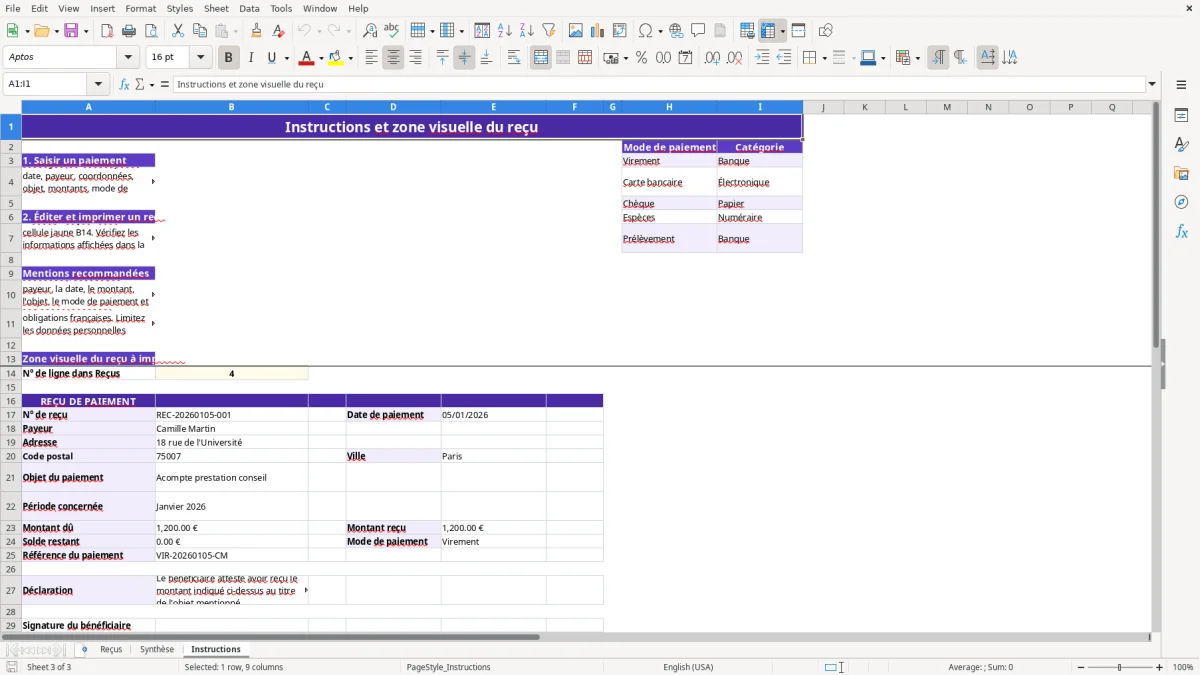
L'image 1 montre l'onglet Reçus avec ses 17 colonnes, les champs jaunes et les colonnes calculées en violet clair. L'image 2 présente la Synthèse : indicateurs globaux, analyse par mode de paiement, suivi mensuel et deux graphiques. L'image 3 montre Instructions et la zone visuelle du reçu à imprimer.
Les mentions à prévoir sur un reçu de paiement
Le reçu de paiement doit identifier clairement le bénéficiaire et le payeur, indiquer la date, le montant reçu, l'objet du règlement et le mode de paiement. Le modèle prévoit aussi la période concernée, la référence du paiement, le solde restant, une déclaration d'attestation et une zone de signature du bénéficiaire.
Reçu et facture ne sont pas interchangeables
Un reçu confirme un encaissement ; il ne remplace pas une facture lorsque celle-ci est obligatoire. Une facture professionnelle doit notamment comporter un numéro séquentiel, les identités et adresses des parties, le SIRET, la date, la désignation, les montants HT et TTC ainsi que la TVA détaillée par taux lorsqu'elle s'applique. Le numéro de TVA intracommunautaire est également requis dans les situations concernées.
Par exemple, une prestation de 1 000 € HT au taux normal de TVA de 20 % donne 200 € de TVA et 1 200 € TTC. Le reçu peut constater l'encaissement de 600 € d'acompte, mais la facture d'acompte ou la facture définitive reste le document fiscal de référence.
Conservation et données personnelles
Les livres et pièces comptables se conservent 10 ans, tandis que les documents fiscaux doivent généralement rester disponibles 6 ans. Le reçu contient une adresse et parfois une référence bancaire : appliquez le RGPD en limitant les données aux besoins réels, en contrôlant les accès et en évitant de recopier des informations bancaires sensibles dans Commentaires.
Le modèle distingue les paiements par virement, carte, chèque, espèces et prélèvement. Cette catégorisation n'est pas une preuve bancaire : conservez le justificatif correspondant, comme l'avis de virement ou le bordereau de remise de chèque.
Les écarts de règlement qui faussent vos reçus
Le premier problème rencontré est le montant reçu saisi comme montant dû. Une facture de 850 € dont 500 € ont été payés devient artificiellement Réglée si les deux colonnes reçoivent 850 €. Le modèle calcule alors un solde nul au lieu des 350 € réellement à recouvrer : le contrôle visuel des colonnes I et J est indispensable.
Les paiements partiels mal rattachés
Un client peut régler 300 € par carte puis 150 € par virement sur une facture de 450 €. Si ces deux mouvements sont enregistrés avec des références distinctes, la traçabilité est bonne ; si seul le premier est noté, la synthèse affiche 300 € encaissés et un solde de 150 €. C'est souvent l'origine d'une relance injustifiée ou d'un rapprochement bancaire incomplet.
Autre cas courant : la date de paiement est oubliée. Le numéro de reçu reste vide puisque sa formule dépend de la date, et les montants peuvent ne pas alimenter correctement le suivi mensuel de Synthèse. Une saisie de 30 secondes évite ensuite une recherche beaucoup plus longue dans les relevés.
Les références imprécises
Écrire paiement client dans chaque ligne ne permet pas de retrouver l'opération. Préférez une référence telle que VIR-20260105-CM ou CB-120126-LB, comme dans les exemples du fichier. Pour 80 règlements mensuels, cette convention fait gagner plusieurs dizaines de minutes lors du rapprochement bancaire.
Enfin, un reçu ne doit pas servir à masquer une absence de facture. Pour une vente de 1 200 € TTC, le reçu prouve l'encaissement ; il ne justifie pas à lui seul la TVA collectée, la nature de la prestation ou les mentions légales exigées sur la facture.
Comment intégrer le reçu Excel à votre routine d'encaissement
Le fichier devient fiable lorsqu'il est alimenté à un moment fixe. Pour une petite structure, le meilleur choix est généralement une saisie quotidienne de 5 minutes, suivie d'un contrôle le vendredi. Attendre la fin du mois augmente le risque d'oublier une date, une référence ou un paiement partiel.
Un rituel simple en trois contrôles
- Après chaque relevé bancaire, saisissez la date, le payeur, les montants et la référence. Vérifiez que le statut correspond à la réalité.
- Chaque vendredi, filtrez les statuts En attente et Partiel, puis comparez les soldes avec les relances prévues.
- À la clôture mensuelle, ouvrez Synthèse et comparez le total encaissé avec le relevé bancaire. Pour 40 paiements et 18 000 € encaissés, l'écart attendu doit être nul ou expliqué.
Garder une saisie propre
Utilisez la liste déroulante du mode de paiement au lieu de taper des variantes comme CB ou carte. Dupliquez le fichier pour chaque exercice ou conservez toutes les lignes dans un même fichier en utilisant la date ; ne remplacez pas les formules des colonnes A, K, L, O et P par des valeurs fixes.
La cellule B14 de Instructions sert de sélecteur pour la zone imprimable. Saisissez un numéro de ligne entre 4 et 103, vérifiez l'identité et le montant affichés, puis imprimez le reçu. Pour 20 reçus dans la journée, préparez les références avant l'impression afin d'éviter les inversions de payeur.
Le tableur atteint ses limites lorsque plusieurs utilisateurs saisissent simultanément, lorsque le volume dépasse régulièrement 100 lignes ou lorsque la facture, le paiement et la relance doivent être liés automatiquement. À ce stade, un logiciel de facturation ou de gestion des encaissements devient plus sûr qu'un fichier partagé.
Questions fréquentes sur ce modèle
Oui. Dans l'onglet Instructions, saisissez le numéro de ligne de Reçus dans la cellule B14, entre 4 et 103. La zone visuelle affiche alors le numéro, la date, le payeur, les montants, le mode de paiement, la référence et la déclaration à imprimer.
Le statut est généré à partir du solde et du montant reçu. Un solde nul ou négatif donne Réglé, un montant reçu supérieur à zéro avec un solde positif donne Partiel, et l'absence de règlement donne En attente.
L'onglet Reçus comporte 100 lignes préparées, de la ligne 4 à la ligne 103. Les formules et les contrôles de saisie couvrent cette plage ; au-delà, il faut étendre les formules et les plages de Synthèse avec précaution.
La liste déroulante propose Virement, Carte bancaire, Chèque, Espèces et Prélèvement. L'onglet Instructions associe automatiquement chaque mode à une catégorie grâce à une formule VLOOKUP.
Non. Le reçu constate un encaissement, tandis que la facture porte les mentions fiscales et commerciales obligatoires. Pour une opération soumise à 20 % de TVA, par exemple, la facture doit détailler 200 € de TVA sur 1 000 € HT ; le reçu peut ensuite prouver le paiement de 1 200 € TTC.
Elle calcule le total dû, le total encaissé, le solde restant, le montant moyen encaissé, le nombre de reçus réglés et le taux global d'encaissement. Elle détaille aussi les montants par mode de paiement et par mois, avec deux graphiques.
Qui réalise ces modèles