Comptabilité & TVA
Comptabilité association Excel - Modèle Gratuit
Journal des recettes et dépenses, solde cumulé, justificatifs, budget par catégorie et tableau de bord pour association.
2026-09-07
489 téléchargements
4.8/5
Télécharger le modèle
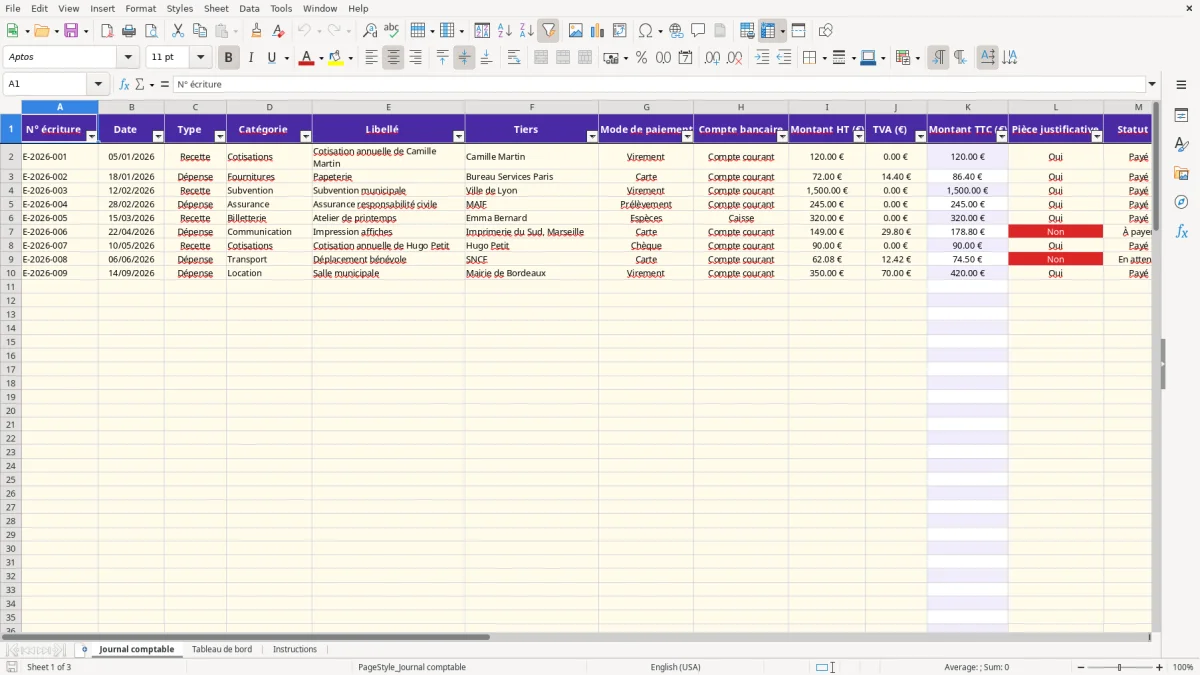
Ce modèle Excel de comptabilité d’association centralise les recettes, dépenses, justificatifs et paiements dans un journal de 100 lignes préparées. Il calcule automatiquement le montant TTC, le solde cumulé, le mois et un contrôle de saisie, puis présente les résultats dans un tableau de bord avec budget par catégorie.
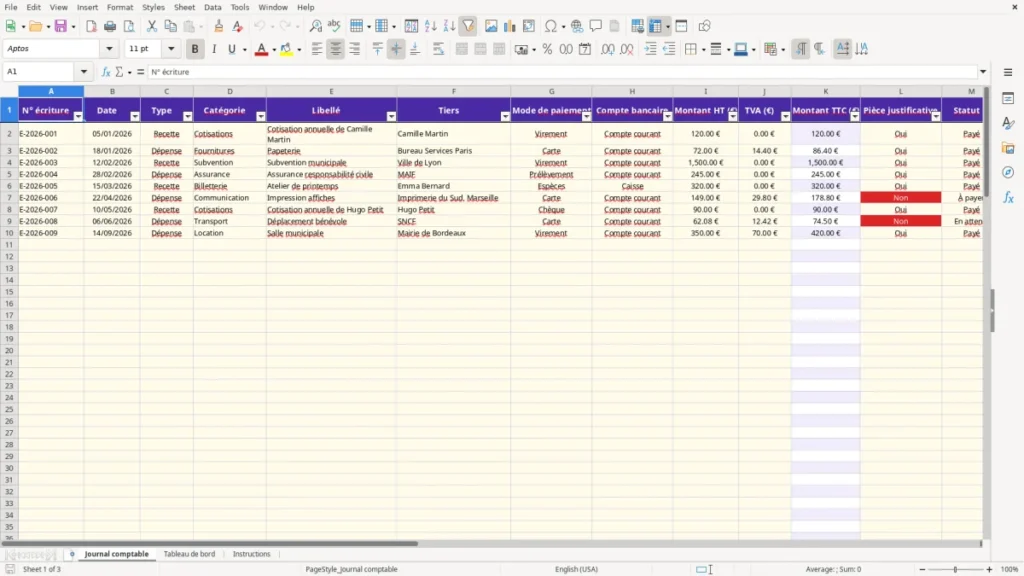
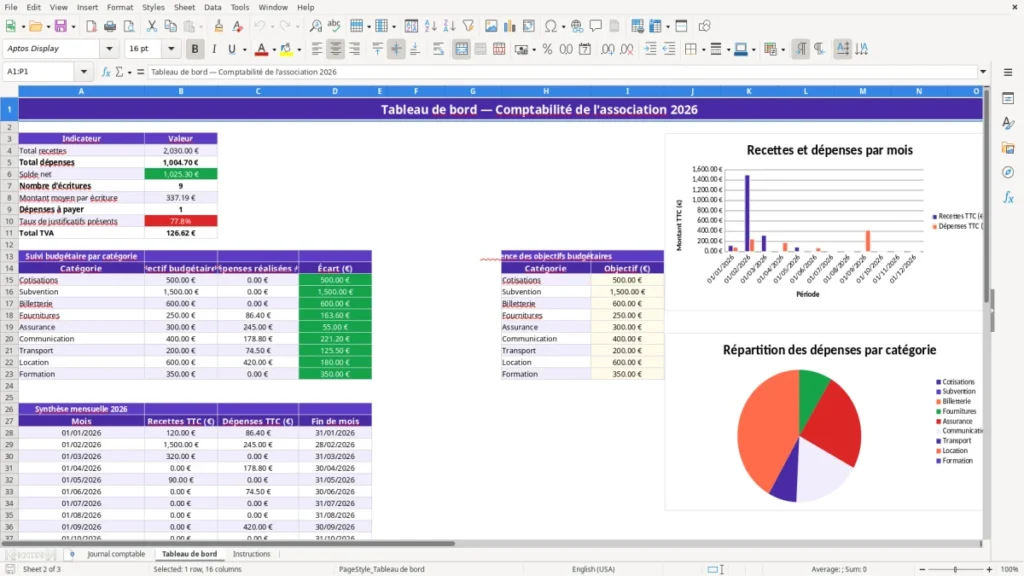
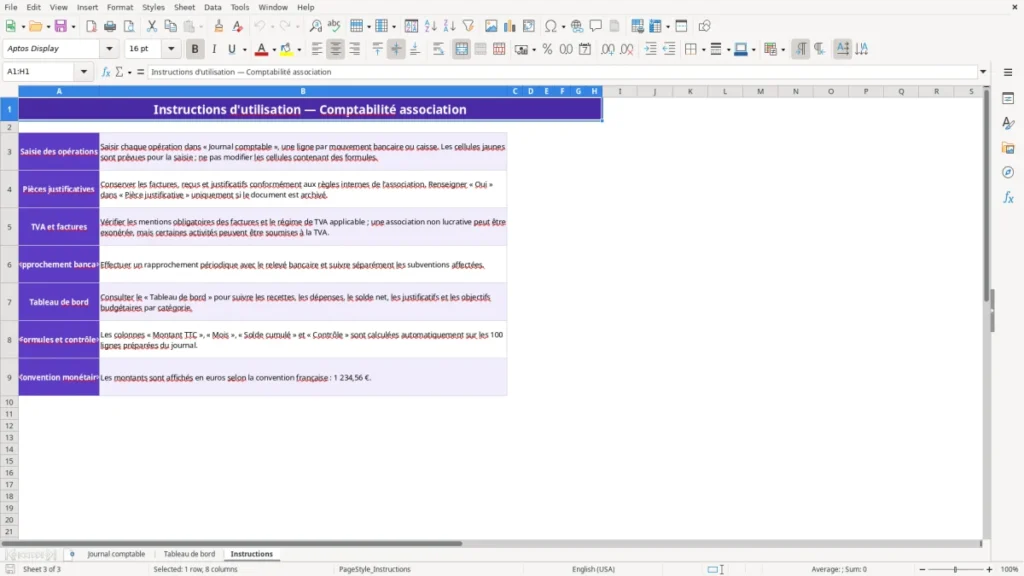
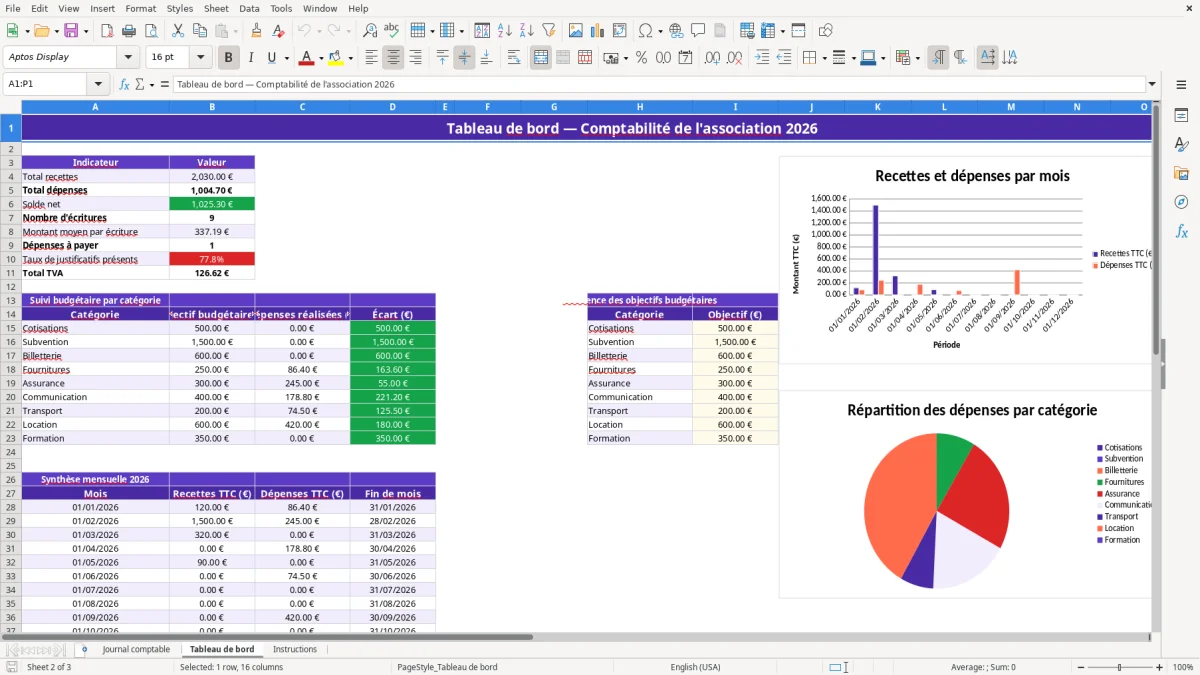
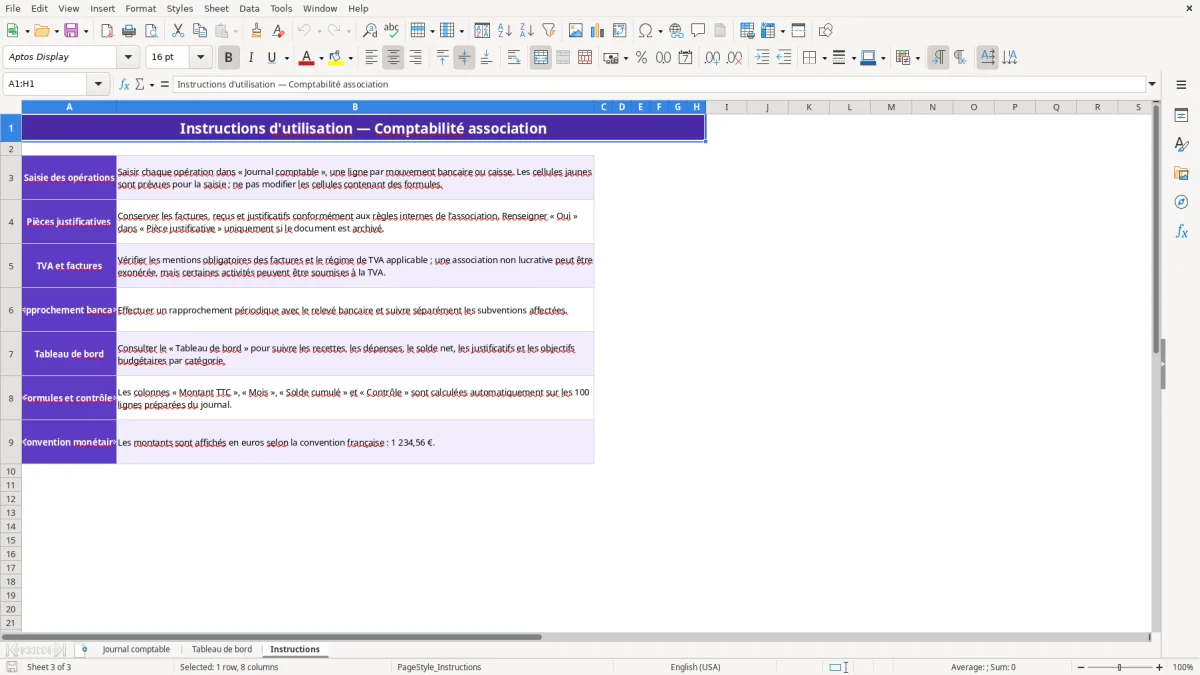
L’onglet Journal comptable (image 1) contient les champs de saisie, de la date au statut du paiement. L’image 2 montre le Tableau de bord avec les totaux, le taux de justificatifs présents, les objectifs budgétaires et deux graphiques ; l’onglet Instructions (image 3) rappelle les règles d’utilisation.
Les principaux avantages de ce modèle Excel
- Enregistrer recettes et dépenses sur 100 lignes préparées, avec une ligne par mouvement bancaire ou caisse.
- Calculer automatiquement le montant TTC à partir du montant HT et de la TVA.
- Suivre le solde cumulé après chaque écriture grâce aux formules SUMIF.
- Repérer les dépenses à payer et les opérations dont la saisie doit être vérifiée.
- Mesurer le taux de justificatifs présents directement dans le tableau de bord.
- Comparer les dépenses réalisées aux objectifs de 9 catégories budgétaires.
- Préparer le rapprochement bancaire avec le compte, le mode de paiement et la pièce justificative.
Mode d'emploi étape par étape
- Ouvrez l’onglet Instructions et lisez les consignes sur la saisie, les justificatifs, la TVA et le rapprochement bancaire.
- Dans Journal comptable, ajoutez une ligne par mouvement bancaire ou caisse et indiquez la date au format JJ/MM/AAAA.
- Renseignez le type Recette ou Dépense, la catégorie, le libellé, le tiers, le mode de paiement et le compte concerné.
- Saisissez le montant HT et la TVA en euros. Les colonnes Montant TTC, Mois, Solde cumulé et Contrôle sont calculées automatiquement : ne les remplacez pas.
- Indiquez Oui ou Non dans Pièce justificative, puis sélectionnez le statut Payé, À payer ou En attente.
- Consultez Tableau de bord pour vérifier les recettes, dépenses, solde net, TVA, justificatifs et dépenses à payer.
- Adaptez les objectifs budgétaires de la zone prévue, puis rapprochez les écritures avec le relevé bancaire avant la clôture mensuelle.
Fonctionnalités incluses
Journal avec 16 colonnes : numéro, date, type, catégorie, libellé, tiers, paiement, compte, montants, justificatif, statut, mois, solde et contrôle.
Listes déroulantes pour le type, les catégories, le mode de paiement, le compte, le justificatif et le statut.
Formule automatique du montant TTC dans la colonne K.
Solde cumulé dans la colonne O, calculé selon le sens Recette ou Dépense.
Colonne Contrôle affichant OK ou À vérifier lorsque les éléments essentiels sont incomplets.
Indicateurs de recettes, dépenses, solde net, nombre d’écritures, montant moyen, dépenses à payer, justificatifs et TVA.
Deux graphiques dans le Tableau de bord : synthèse mensuelle et dépenses réalisées par catégorie.
Quand utiliser une comptabilité Excel pour une association
Le journal au fil des opérations
Ce fichier convient au trésorier bénévole qui enregistre les mouvements d’un compte courant, d’un compte épargne ou d’une caisse. Une cotisation de 120 € reçue par virement, une facture de papeterie de 72 € HT avec 14,40 € de TVA et une subvention municipale de 1 500 € peuvent être suivies dans le même journal, avec leur catégorie et leur justificatif.
La saisie est adaptée à une petite association sportive, culturelle ou de quartier qui ne dépasse pas les 100 lignes prévues dans le modèle. L’exemple fourni contient notamment une cotisation, une dépense de fournitures et une subvention ; ces écritures servent d’illustration et doivent être remplacées ou complétées par vos propres opérations.
Les moments où le tableau devient utile
Le trésorier peut saisir les opérations chaque semaine, puis contrôler le solde après chaque relevé bancaire. Avant une réunion du bureau, le Tableau de bord donne rapidement le total des recettes, le total des dépenses et le solde net. À la fin de la saison, le suivi par catégorie aide à comparer les fournitures, locations, transports et événements avec les objectifs votés.
Pour une association organisant 4 événements et encaissant 300 billets à 12 €, les recettes de billetterie atteignent 3 600 €. Le journal permet de les distinguer d’une subvention de 1 500 € et des cotisations, au lieu de mélanger toutes les entrées sur le relevé bancaire.
Les trois onglets du modèle
L’image 1 montre les colonnes du Journal comptable, avec les cellules prévues pour la saisie et les colonnes calculées. L’image 2 présente les indicateurs, le suivi budgétaire sur 9 catégories et les graphiques. L’image 3 rappelle notamment qu’une ligne correspond à un mouvement et qu’un justificatif doit être conservé.
Les règles comptables et fiscales applicables aux associations
Conserver les pièces et justifier les mouvements
Une association doit conserver ses livres et pièces comptables pendant 10 ans à compter de la clôture de l’exercice. Les documents utiles au contrôle fiscal sont à conserver 6 ans. Le champ Pièce justificative ne remplace pas l’archivage : Oui signifie seulement que le document est disponible pour l’écriture concernée.
Le rapprochement bancaire doit comparer le solde du fichier avec le relevé, en tenant compte des chèques non débités, prélèvements et opérations en attente. Une différence de 250 € peut venir d’un chèque enregistré dans le journal mais pas encore passé en banque ; elle ne doit pas être corrigée en modifiant artificiellement le solde cumulé.
TVA et activités lucratives
Une association non lucrative peut bénéficier d’une exonération pour ses activités répondant aux conditions fiscales, mais certaines activités commerciales peuvent être soumises à la TVA. Les taux français comprennent 20 %, 10 %, 5,5 % et, dans certains cas particuliers, 2,1 %. Le modèle conserve la TVA séparément dans la colonne J et calcule le TTC dans la colonne K ; il ne détermine pas le régime applicable.
Si une facture de fournitures s’élève à 72 € HT au taux normal de 20 %, la TVA est de 14,40 € et le TTC de 86,40 €. Pour une association assujettie, les factures doivent comporter les mentions requises, dont l’identité, le numéro de facture séquentiel et le détail de la TVA par taux.
Subventions et comptes annuels
Une subvention affectée doit être suivie distinctement afin de vérifier son emploi conformément à la convention. Le bilan et le compte de résultat peuvent devenir nécessaires selon la taille, les financements reçus et les obligations de l’association ; ce modèle est un outil de suivi, pas une liasse fiscale ni une comptabilité complète en partie double.
Les écarts qui faussent les comptes d’une association
Une dépense sans pièce coûte du temps
Le cas le plus fréquent est une dépense saisie avec le relevé bancaire mais sans facture ou reçu. Trois achats de 85 € non justifiés représentent déjà 255 € difficiles à rattacher à une activité ou à une subvention. Le champ Contrôle peut afficher À vérifier, mais il ne sait pas si le document papier a réellement été classé.
Une autre erreur consiste à saisir le montant TTC dans Montant HT. Une facture de 240 € TTC au taux de 20 % doit correspondre à 200 € HT et 40 € de TVA. Si 240 € est saisi en HT, le montant calculé atteint 288 € TTC : l’écart de 48 € déforme les dépenses et le suivi de TVA.
Les paiements en attente oubliés
Une facture de location de 600 € peut être enregistrée en Dépense avec le statut À payer avant le débit bancaire. Si elle reste ainsi pendant deux mois, le tableau de bord la compte toujours parmi les dépenses à payer. À l’inverse, la supprimer ferait perdre la trace de l’engagement. Il faut mettre à jour le statut et rapprocher l’écriture quand le paiement apparaît.
Le mélange des catégories et des comptes
Classer une assurance de 300 € en Fournitures rend le budget par catégorie inutilisable, même si le total général reste juste. De même, une recette versée en caisse ne doit pas être affectée au Compte courant. Le modèle impose des listes déroulantes pour limiter ces écarts, mais une vérification humaine reste nécessaire.
Enfin, saisir deux fois une cotisation de 120 € augmente artificiellement les recettes de 120 € et le solde cumulé. Le rapprochement ligne par ligne avec le relevé bancaire est la méthode la plus fiable ; le tableau de bord signale un montant, pas un doublon.
Comment intégrer le fichier à la routine du trésorier
Créer un rendez-vous hebdomadaire
Réservez 15 minutes après la réception du relevé ou des justificatifs. Saisissez les nouveaux mouvements dans Journal comptable, classez immédiatement les factures et traitez les lignes affichant À vérifier avant de passer à la semaine suivante.
- Le vendredi, contrôlez les opérations de la semaine et le compte bancaire sélectionné.
- Avant chaque réunion du bureau, consultez le solde net et les dépenses à payer.
- À la fin du mois, comparez les totaux du fichier avec le relevé et vérifiez le taux de justificatifs.
Verrouiller une méthode de saisie
Ne modifiez pas les colonnes calculées Montant TTC, Mois, Solde cumulé et Contrôle. Utilisez les listes déroulantes plutôt que de retaper les catégories : une variation entre Fournitures et fournitures suffit à fragmenter le suivi budgétaire.
Dupliquez le fichier avant un changement important et conservez une copie mensuelle datée, par exemple Association_2026-03.xlsx. Avec 40 écritures mensuelles, les 100 lignes préparées offrent environ deux mois de marge ; au-delà, archivez le fichier ou ajoutez des lignes en recopiant les formules avec prudence.
Savoir passer à un outil plus structuré
Ce tableur convient au suivi simple d’une petite association. Passez à un logiciel comptable si plusieurs personnes saisissent simultanément, si les écritures dépassent régulièrement 100 lignes, si la comptabilité en partie double devient nécessaire ou si les déclarations de TVA et les comptes annuels doivent être produits automatiquement.
Questions fréquentes sur ce modèle
Le journal est préparé sur 100 lignes opérationnelles, de la ligne 2 à la ligne 101. Les colonnes calculées sont déjà prévues sur cette plage ; au-delà, recopiez les formules avec contrôle avant d’ajouter des opérations.
Non. Il calcule les recettes, dépenses, solde net, TVA et suivis budgétaires, mais ne produit ni bilan, ni compte de résultat réglementaire, ni liasse fiscale.
Oui. Saisissez le montant HT et indiquez 0 dans TVA lorsque l’opération n’en comporte pas. Une recette de cotisation de 120 € donne alors un montant TTC de 120 €.
Elle affiche OK lorsque la date, le type et un montant TTC positif sont présents. Sinon, elle affiche À vérifier. Ce contrôle ne vérifie pas l’existence réelle d’une facture ni le rapprochement avec la banque.
Classez la recette en Subvention et indiquez précisément son libellé et son tiers. Suivez ensuite les dépenses correspondantes avec leurs justificatifs ; le modèle ne crée pas de suivi analytique séparé par convention.
Oui, les deux graphiques du Tableau de bord reposent sur les données calculées de la synthèse mensuelle et des dépenses par catégorie. Ils reflètent les écritures saisies dans la plage préparée du journal.
Qui réalise ces modèles